
慶祝一天,撤退一天:那斯達克5.52%長黑,把AI監管風險寫進估值
民主黨確定全面掌控國會後的第二個交易日,那斯達克單日重挫5.52%並落入技術性回調,本文以跌幅地圖、政策機率的估值換算與記憶體長約時鐘三層結構,拆解AI資本支出鏈的承壓分布並推演三種情境。
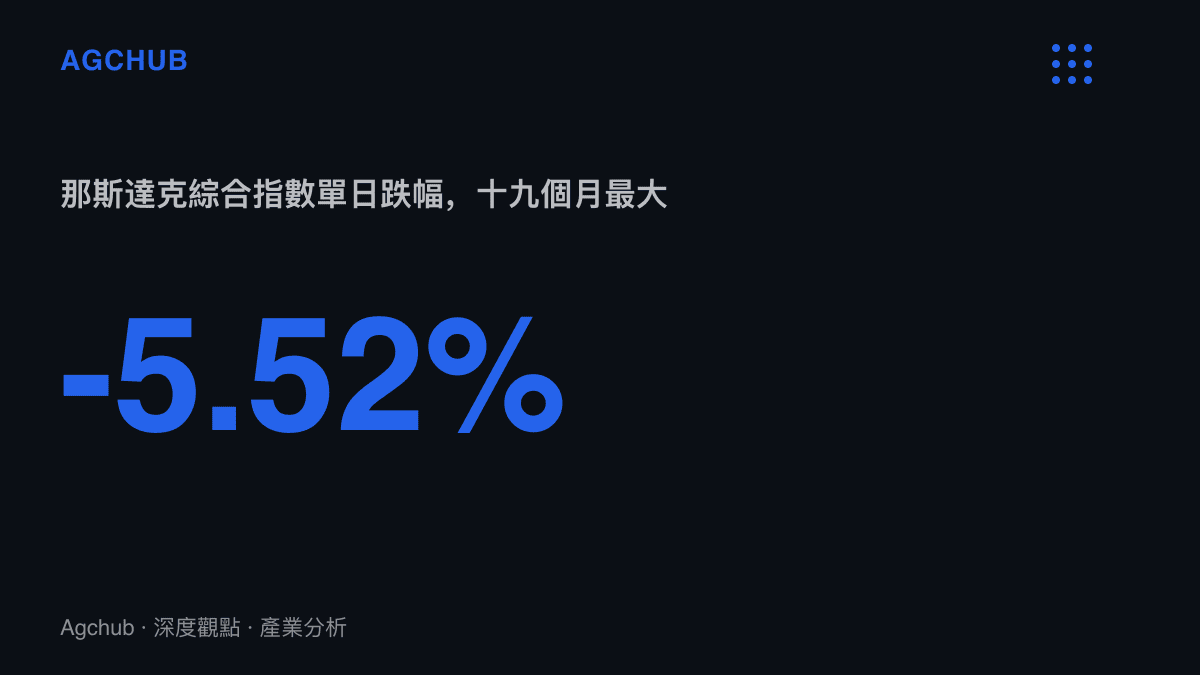
美東時間11月5日週四收盤,那斯達克綜合指數單日下跌5.52%,寫下十九個月來最深的單日跌幅,距10月6日創下的收盤歷史高點回落超過10%,正式落入技術性回調區間。標普500指數與道瓊工業指數同步收長黑,三大指數的單日跌幅均改寫2025年4月川普宣布「解放日」關稅以來的紀錄。
前一天,市場才因民主黨在期中選舉的超預期表現大漲。同一張選票,兩個交易日,方向相反。中間新增的變數只有一個:民主黨確定同時掌控參眾兩院、並在關鍵州長選舉獲勝之後,投資人開始為美國各地人工智慧基礎建設可能面臨的更多監管定價。AI相關個股,尤其晶片與資料中心相關標的,連續第二天領跌。
跌幅地圖:賣壓集中在AI資本支出鏈
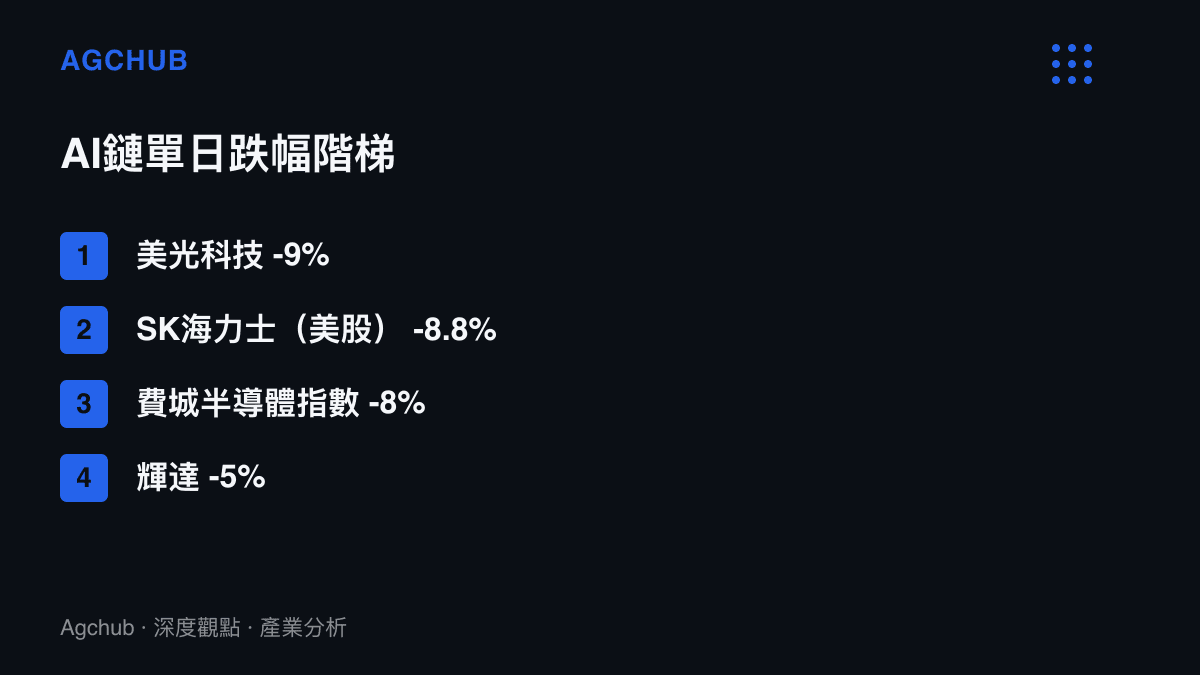
根據MSX.COM數據,美光科技(MU)收跌9%,SK海力士美股(SKHY)跌8.8%,輝達(NVDA)跌5%,費城半導體指數單日重挫8%。費半收盤價創4月20日以來新低,等於把逾半年累積的漲幅在兩個交易日內大量回吐。
對照組在道瓊。指數終場下跌489點,跌幅收在一個百分點附近,雪佛龍與嬌生逆勢收紅,部分抵銷科技成分股的拖累。全面性的風險趨避會讓防禦股同步走跌,這一天的結構卻指向更精確的目標:資金在清算的,是過去兩年累積部位最厚的那批標的,也就是AI資本支出的受惠名單。費半跌8%對上道瓊約1%的跌幅,兩個數字之間的落差,量測的是籌碼集中度。
那斯達克從10月6日的收盤紀錄高點出發,一個月內走完從新高到技術性回調的全程。這一個月裡,主要成分股沒有發布轉壞的財報,先移動的是折現模型裡的政策風險溢酬。
從選票到本益比:機率如何折成價格
這輪AI行情的地基,是超大規模雲端業者的資本支出路徑。費半成分股的訂單、記憶體的合約價、電源與散熱的出貨排程,全部掛在這條路徑上。監管能夠著力的位置也在路徑本身:資料中心的選址與許可、用電取得、反壟斷審查。當參眾兩院由單一政黨同時掌控,法案過關的摩擦成本下降,市場於是把「監管發生」的機率往上調整。
估值端的換算很直接。假設的長期成長路徑乘上一個折減係數,壓縮最先出現在倍數最高、籌碼最擠的區段,半導體與記憶體正是這樣的位置。指數層面,標普500與那斯達克的頭部權重長期由少數AI受惠股構成,個股賣壓因此直接轉成指數跌幅。期中選舉的版圖變化與選舉產業自身的帳目,先前已在美國中期選舉後要重算的三本帳中盤點;此處要算的是延伸帳,政策版圖如何回流到資產價格。
歷史對照也站在同一邊。2025年4月解放日關稅那次的機制相同:政策直接改寫成本與需求假設,指數單日重挫。這輪由AI驅動的多頭行情裡,兩次最深的單日長黑都來自華盛頓,沒有一次來自企業獲利。行情的基礎設在資本支出與政策環境的延續性上,對這兩個變數的敏感度自然最高。
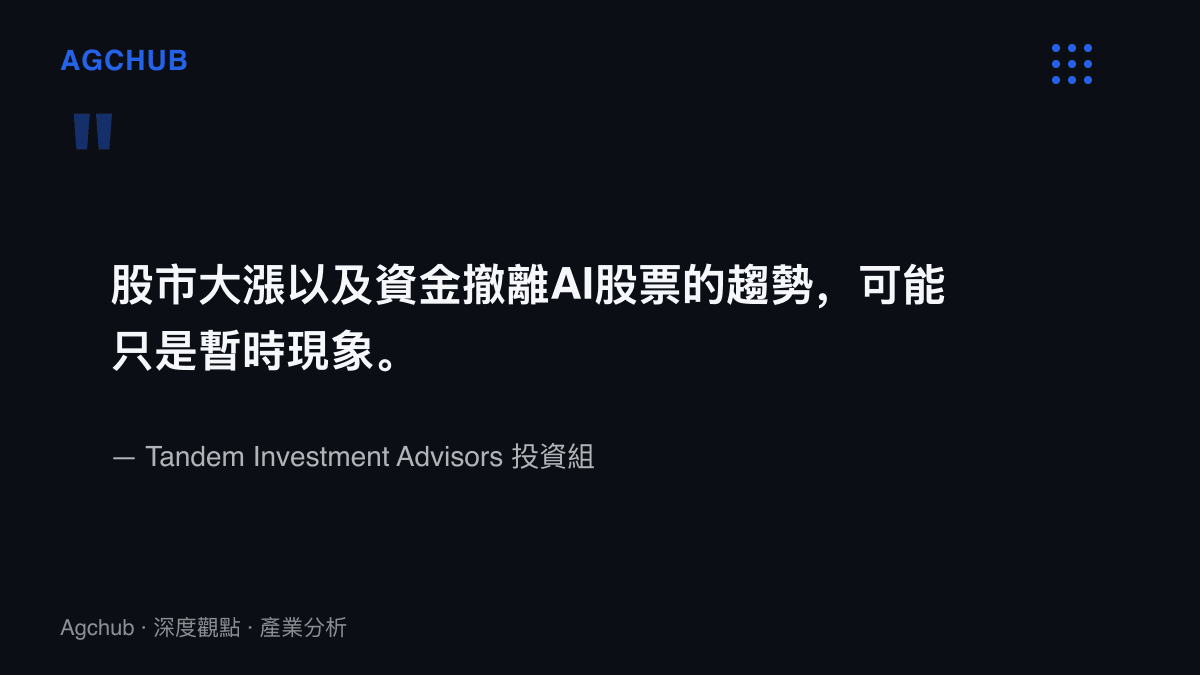
對照觀點來自Tandem Investment Advisors投資組合經理Jordan Watson:股市大漲與資金撤離AI股票的趨勢可能只是暫時現象,但隨著投資人消化選舉結果及其政策影響,市場可能面臨更多波動。
記憶體的長約時鐘
美光跌9%、SK海力士跌8.8%、輝達跌5%,這組階梯對應不同的曝險結構。記憶體是AI資本支出鏈裡週期性最強的環節,這輪記憶體多頭的支柱,正是資料中心訂單與提前鎖定的長約。鎧俠才在法說會確認2027年產能配額售罄、2028年產能過半取得確定採購承諾,把合約時鐘撥快三年。
合約拉長的實質,是把需求確定性換成溢價出售,代價是把曝險同步拉到三年之外。資料中心建設一旦因監管程序放慢,最先被重新議價的就是合約長度與價格爬坡的斜率。市場給美光與SK海力士的跌幅深於輝達,區分的是週期部位與平臺地位的差別待遇。
承壓與受惠的兩端
承壓端有三層。半導體與記憶體的估值倍數首當其衝,籌碼密度決定壓縮深度;資料中心周邊的設備與服務業者,訂單能見度直接掛在雲端資本支出上;那斯達克指數因權重集中於少數AI個股,被動資金的調整會把個股賣壓放大成指數跌幅。
受惠端相對明確。防禦與價值類股承接輪動資金,雪佛龍與嬌生的逆勢收紅是當天最直接的證據;若監管議題往用電與許可端發展,掌握電網容量與審批節奏的環節,議價位置將被重新檢視。
傳導順序可以串成一條線:選舉結果讓監管機率上修,AI鏈的風險溢酬上升,估值倍數壓縮,指數權重集中又放大跌幅,波動度目標策略與被動資金跟進調整,賣壓在計價完成之前自我強化。
三種情境的推演
情境一,恐慌消化後的區間整理。國會議程未見具體的AI監管條文,資金在回調區間內重新進場,AI鏈反彈但速度放緩,這是Watson所稱暫時現象的劇本,半導體回到財報與訂單的基本面定價。
情境二,監管輪廓成形。聽證會與法案把資料中心用電、選址許可與反壟斷搬上檯面,超大規模雲端業者在下一輪法說下修資本支出指引,半導體訂單能見度縮短,記憶體長約進入重議,估值由成長股倍數向週期股倍數收斂,回調幅度從10%往更深的位置延伸。
情境三,技術性賣壓的自我強化。逾10%的回調觸發系統性策略減碼,機械性賣壓與基本面脫鉤,卻足以改寫跌幅紀錄,賣壓由科技股外溢至全市場,直到波動度溢價完成計價為止。十九個月的紀錄在這個情境下不會維持太久。
這次長黑重算的是機率。獲利尚未轉壞,先移動的是風險溢酬。後續追蹤三個位置:國會議程的優先順序、超大規模雲端業者的資本支出指引、記憶體合約價的期限結構。三者之中,最快給出答案的通常是指引。