
2.78億之後是4049萬:國慶檔的票房斷層,與一部放映55天的舊片
2026年國慶檔前四天票房跨過七億元,日均較上年同期縮三成,本文從前兩名拿走六成三的集中度、單場產出連年下滑,與一部放映55天舊片擠進第三名的結構,拆解檔期總量連續三年下移時各方的承壓位置。
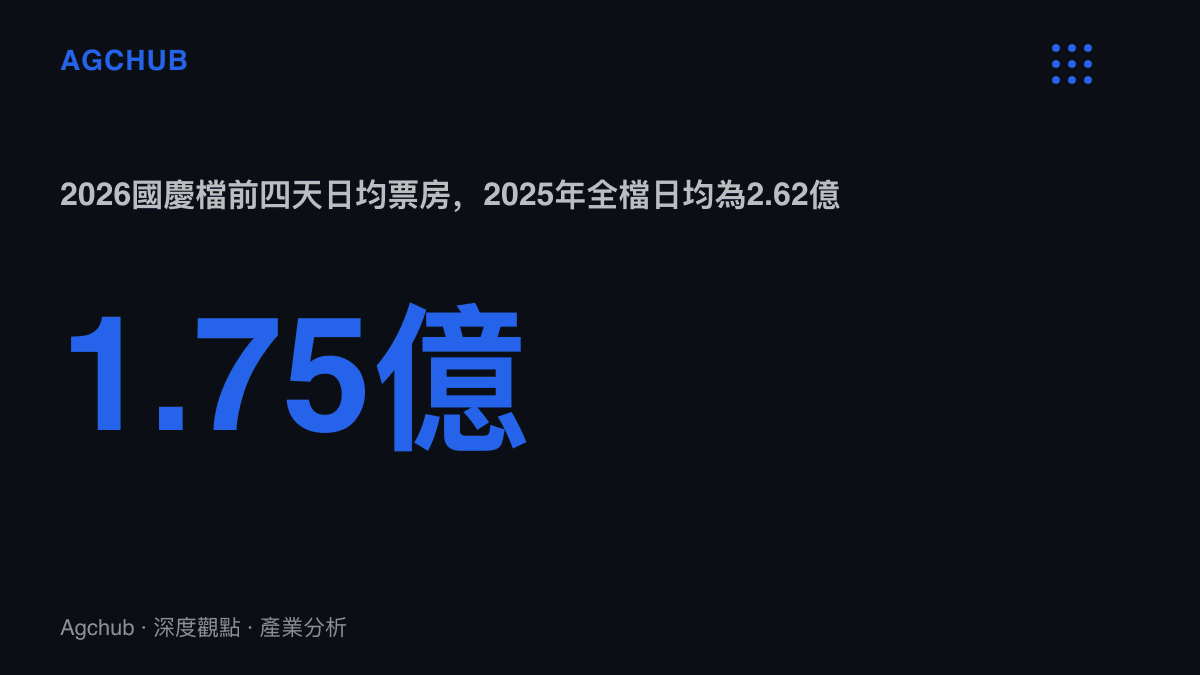
10月4日晚間,燈塔專業版把2026年國慶檔(10月1日至10月7日)的檔期總票房,含預售,推過7億元。連續四天單日破億,是這個檔期前半段的基本節奏。
七億除以四天,日均約1.75億元。同一道除式放回2025年:18.35億元、七個放映日、日均2.62億元。兩個日均相除,2026年開局的水位比上一個完整檔期縮了約三成三。再拉長時間軸,2024年國慶檔收21.05億元,2025年收18.35億元,這個檔期的總量已連續兩年下移,2026年前四天的速度沒有扭轉斜率。
單看「破億」二字容易誤讀。2026年暑期檔曾寫下連續34天單日票房過億的紀錄,年度總票房跨過300億元,累計盤面一度超過北美暫居全球單一市場首位。在這樣的年度基數上,破億屬於頭部內容的常態產出,國慶檔真正的考題在於:七天能裝下幾部億元級的產品。截至10月4日,答案是兩部。
前兩名拿走六成三
檔期內的分配比總量更陡。暫列第一的《神探之痕跡》收2.78億元,陳思誠執導,張譯、馬麗、陳明昊領銜主演,取材於真實案件;第二名是沈春陽執導的喜劇《什麼意思夫婦》1.62億元,小瀋陽、沈春陽、賈冰、魏翔組成主演班底。兩部合計4.40億元,佔檔期總量約63%。
第三名開始,階梯直接斷裂。《歡迎來龍餐館》4049.38萬元、《小豬佩奇·完美假期》3802.58萬元、《八仙!》3723.10萬元,三部片擠在3700萬到4100萬元的窄帶裡,與第二名的落差正好四倍,與第一名相差近七倍。前五名合計約5.56億元,佔檔期近八成,其餘所有影片分食剩下的1.4億元左右。
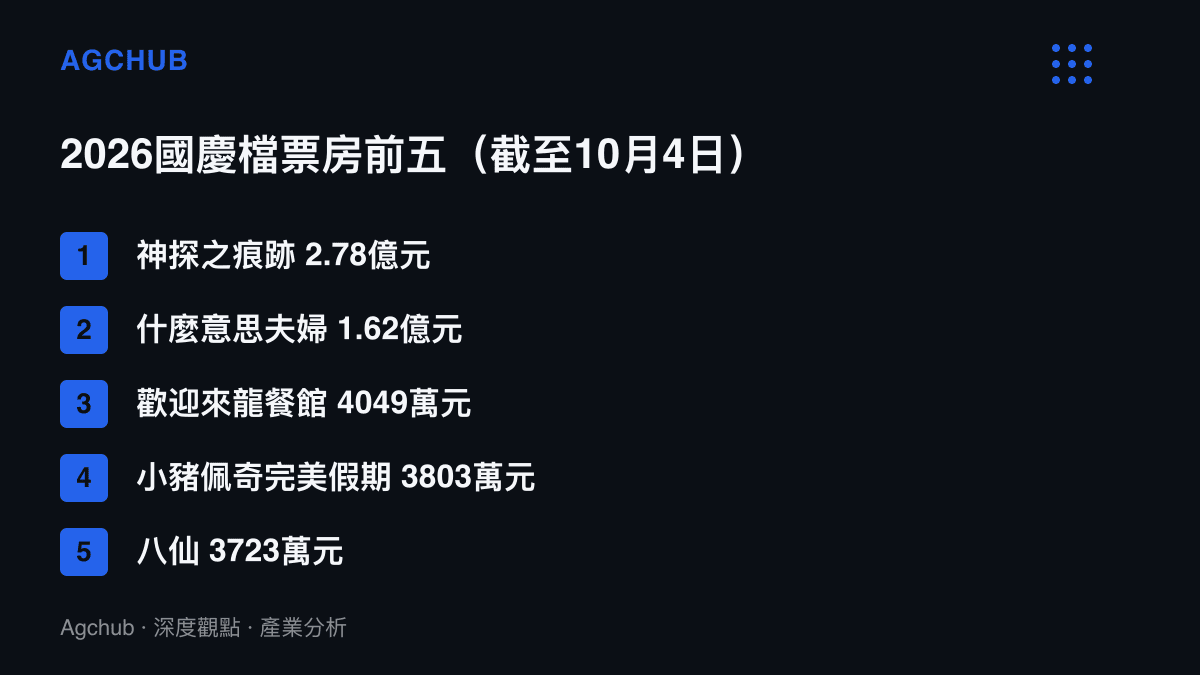
這個階梯與一年前的結構相仿:懸疑犯罪領跑,頭部喜劇居次,親子動畫與神話題材填補三四五名。我們先前拆解國慶檔三層需求與三種成本結構時提過,懸疑與喜劇對檔期流量的吸收能力最強,動畫依賴家庭客羣的固定觀影頻次。2026年的變化在斷層的深度。第二與第三名之間四倍的落差,說明檔期的有效頭部只有兩部,其餘影片競爭的是三成七的殘餘流量,競爭的激烈程度可以從三部片相差不到350萬元的膠著看出。
場次增加,單場產出縮水
拉長到兩年,國慶檔的量價結構往同一個方向走。國家電影局統計,2025年檔期票房18.35億元,較2024年的21.05億元減少12.8%;放映場次314.66萬場,年增12.82%;觀影人次5007萬;平均票價36.64元,較前一年降低3.75元,降幅9.28%;國產影片票房佔比98.93%。
這組數字的內部矛盾值得逐項攤開。供給端多排了12.82%的場次,價格端讓利9.28%,總量仍縮12.8%。以場次增幅回推,2024年約278.9萬場,單場產出約755元;2025年降到583元,一年減少23%。場均人次從18.7人降至15.9人。影院用更多的廳次與更低的票價,換到一個更小的總盤,單場經濟全面走弱。
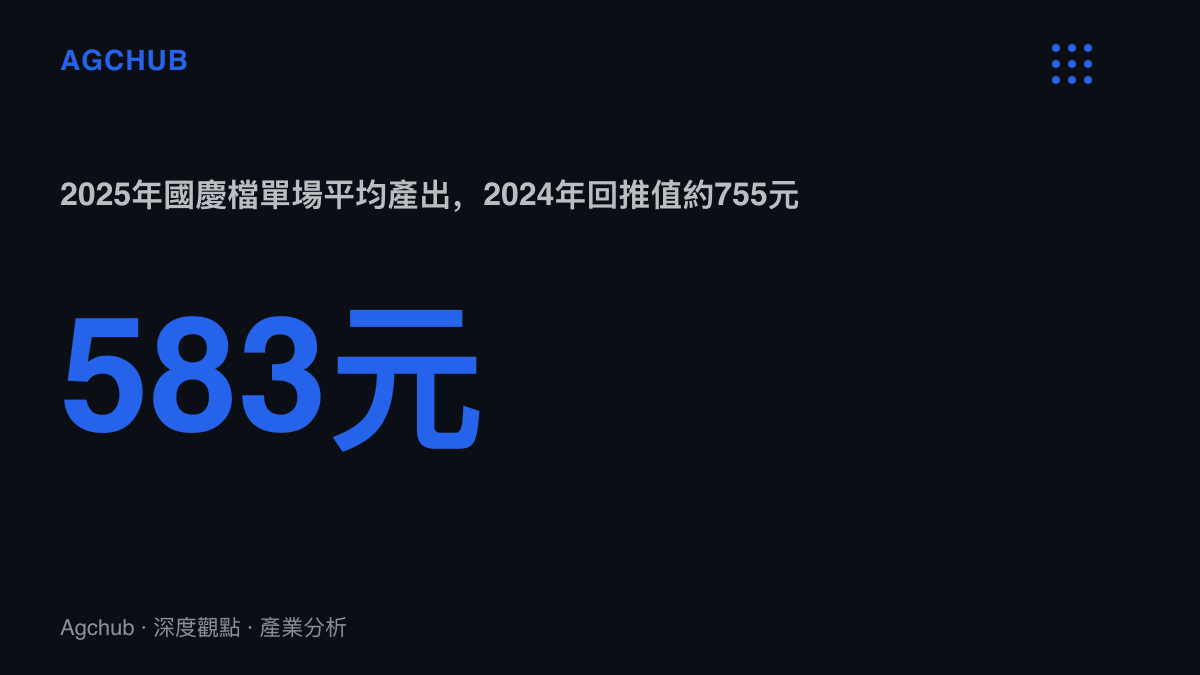
這條曲線與整體假日消費的輪廓同構。我們在假日經濟量價結構的拆解裡算過,出遊人次成長的同時,人均單次花費多年停在900元出頭。電影票是假日消費裡少數能直接降價的品項,而票價連續下調後,以價換量的邊際效果正在遞減:2025年讓利9.28%,票房照樣縮12.8%。2026年前四天日均1.75億元的開局,就建立在這個連續降價後的價格基礎上。
放映55天的舊片,收割檔期長尾
第三名的位置屬於《歡迎來龍餐館》,這部片值得單獨記帳。寧浩監製、文牧野執導、沈騰主演的反戰題材電影,2026年8月11日就在中國內地上映,到10月1日國慶開畫時,放映天數剛過50天。年度總票房跨過300億元時,它與《飛馳人生3》《功夫女足》並列年度前三。
一部上映到第八週的電影,在檔期前四天再收4049.38萬元,擠進國慶檔前三。對片方,這是接近純增量的長尾收入:暑期檔的宣發投入早已攤提完畢,此刻進帳的分成無需再扣一次行銷成本。對影院,頭部新片只有兩部撐得起排片,多出來的廳次需要內容填場,放映逾50天的《歡迎來龍餐館》成了風險最低的選項。
對檔期本身,這個現象指向新片供給的缺口。七天長假、連續四天破億的流量基數,最終沒有孵化出第三部億元級的新片,位置由舊片補上。觀眾在假期走進影院的需求存在,供給端卻沒有對應的新產品,這是比總量縮減更關鍵的結構問題。
傳導路徑上的幾方帳
受惠方的名單很短。頭部兩部的片方與發行方拿走63%的份額,回收確定性最高;《歡迎來龍餐館》以零邊際宣發成本收割檔期長尾;動畫片依賴的親子客羣在假期剛性存在,3700萬量級的落點對應相對可控的製作規模。
承壓方的名單長一些。3700萬元的檔期票房,在扣除影院分成與發行代理費後,片方可分配金額多半落在千餘萬到兩千萬元區間,中成本製作難以覆蓋宣發投入,檔期結束後將加速轉向串流平臺窗口。影院端的壓力落在單場產出:場次增加對應排班人力與能耗的線性上升,583元的單場收入覆蓋固定成本的難度逐年提高。發行端則要重算定檔策略,在頭部壟斷的檔期裡,中量級產品進場的期望值正在下修,明年選擇避開國慶改走平價檔期的機率不低。
後三天的算術
剩下的變數不多。後三個放映日若按往年遞減節奏走,日均落在1.0億至1.3億元,全檔期落點約在10.5億至12億元區間,較2025年再縮三成以上,連續第三年下移。以年度300億元的盤面計,國慶檔的權重將降到4%以下。
對照暑期檔34天連續破億的成績單,市場的總需求沒有消失,流向變了。內容供給從檔期集中走向全年分散,長假期與高票房之間的等號正在鬆動,決定檔期上限的變數收斂到頭部產品的數量。四天七億的2026年國慶檔,把這個命題的答案擺得很清楚:兩部頭部,撐不起一個七天檔期應有的規模。