
10萬元股息,落袋6萬9,890:以息養股的三道換算
以單次10萬元股利的扣款流程為起點,拆解以息養股從牌面殖利率、稅後落袋金額到回推本金的換算結構,並比較三種分母假設下約400萬到800萬元的本金落差。
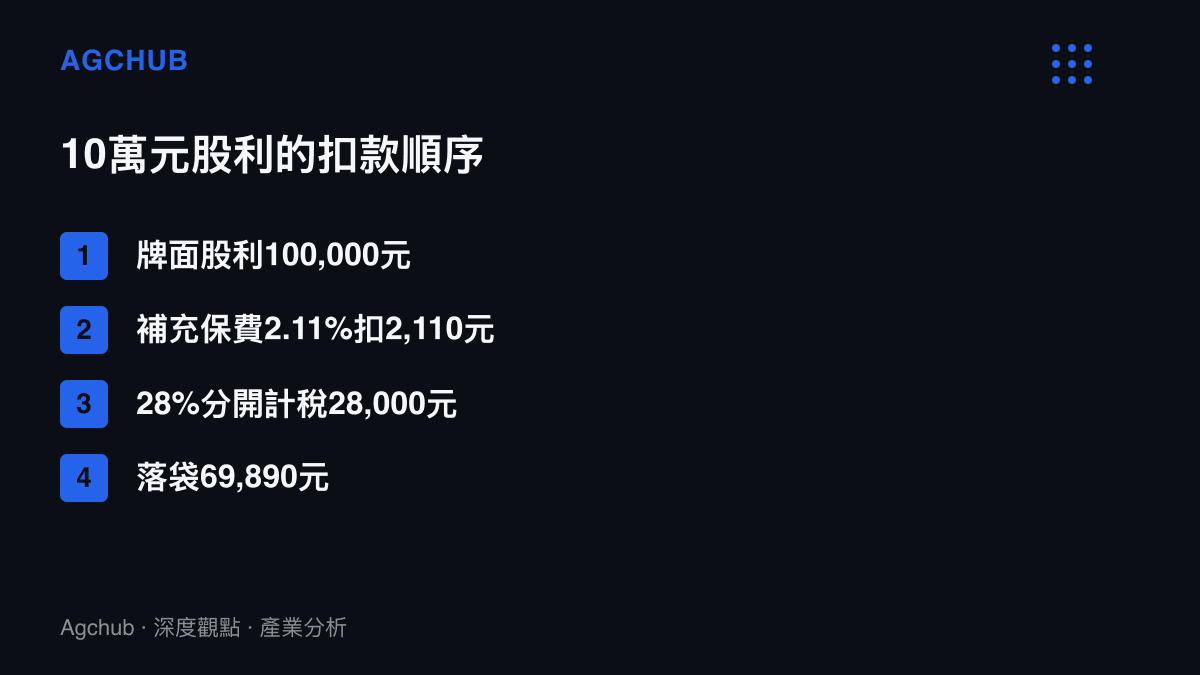
一筆單次給付10萬元的國內公司股利,在符合補充保費扣取條件的前提下,健保補充保費先按2.11%扣走2,110元;申報時若採28%分開計稅,再繳2萬8,000元。最後進到帳戶的金額是6萬9,890元。消失的3萬110元與市場漲跌無關,全部來自兩道制度閘門。PTT Stock 板一則討論把「領股利做生活運用或適時加碼」搬上檯面,這個問題的答案取決於用牌面數字還是落袋數字做規劃,兩者之間隔著三道換算:把牌面殖利率折成稅後口徑、把年度支出回推成本金、把股利放回總報酬裡對帳。
殖利率的分子與分母
現金殖利率的公式是每股現金股利除以股價,再乘以100%。股價100元、每股現金股利6元,殖利率6%。公式兩端都會漂移:分母的股價每個交易日變動,分子取決於採計哪一個年度的股利,公司也可能中途調整。引用任何殖利率之前,得先標明股價日期與股利年度。臺灣證券交易所的個股殖利率資料有自己的採樣與股利年度定義,且每股股利依其規則可能納入股票股利,同一檔股票在不同資料源會出現不同數字。
現金股利與股票股利的差異,決定以息養股的息指什麼。現金股利把金額匯入股東帳戶,可以直接支付帳單或再投入;股票股利增加持有股數,當下沒有同額現金。依證交所除權除息參考價的計算方式,除息參考價從除息前一日收盤價扣除現金股利,配股則計入除權參考價。配息日當天總資產沒有增加,多出來的是可動用的現金部位。把股票股利當生活費,帳戶裡不會出現對應金額。
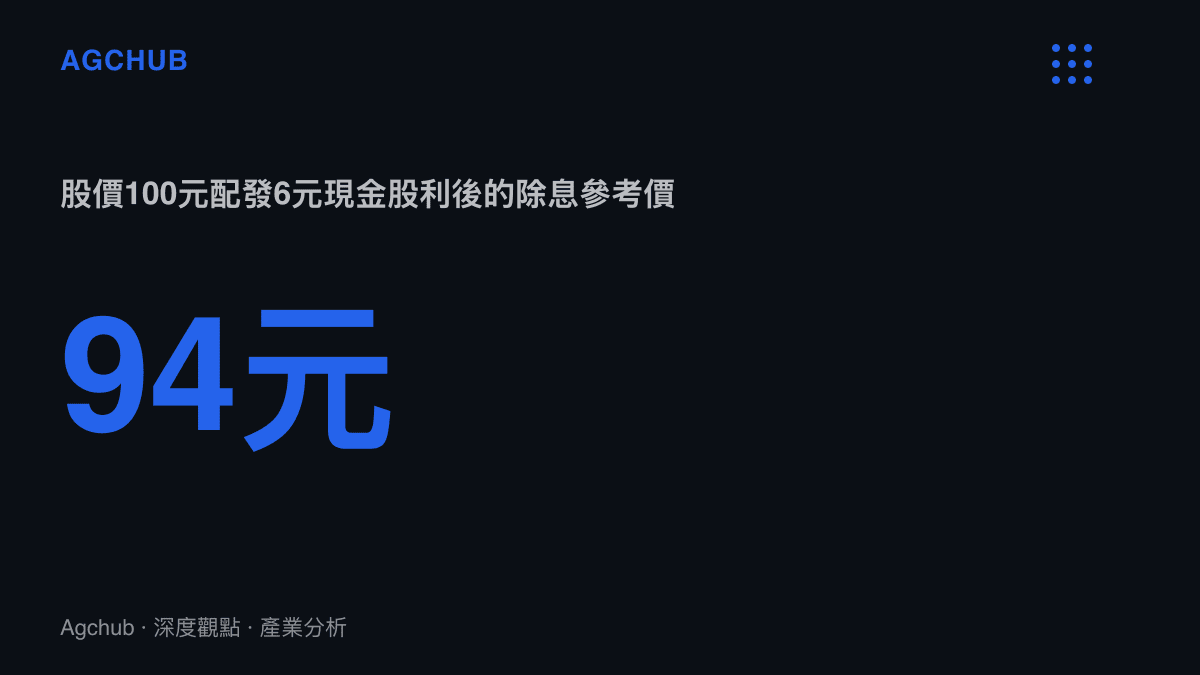
100元買進、配發6元現金的持股,除息日的參考價是94元。
兩道閘門:補充保費與所得稅
第一道閘門在入帳之前。符合扣取條件的單次給付按2.11%計算補充保費,10萬元先扣2,110元,這筆錢不會經過投資人帳戶。第二道閘門在報稅時。財政部給股利兩條申報路徑:併入綜合所得總額,按8.5%計算可抵減稅額,每戶上限8萬元;或者28%分開計稅,10萬元股利的簡化稅額是2萬8,000元。三個數字相減,就是開頭那筆6萬9,890元。
8.5%抵減的每戶上限換算成股利規模,約當94萬元。超過這條線之後,邊際抵減歸零,多出來的每一元股利都全額計稅。制度上限畫在哪裡,算術就往哪裡遷移;500元換機補貼與六千元價格線畫出的內外兩種算法,屬於同一種分界邏輯。
兩條申報路徑之間也有換算門檻。併入計稅時,股利的邊際稅負約等於申報戶邊際稅率減8.5%;當這個差值高於28%,分開計稅才劃算,對應的邊際稅率在36.5%以上。28%分開計稅是高所得級距的選項,把它當通用假設會高估一般申報戶的稅負。反過來看,邊際稅率夠低的申報戶,股利稅額幾乎被抵減覆蓋,制度摩擦只剩補充保費。同一筆10萬元股利,落袋率約在97.9%到69.9%之間,落差近28個百分點,位置由申報戶的級距決定。
回推本金:一條除法的三個答案
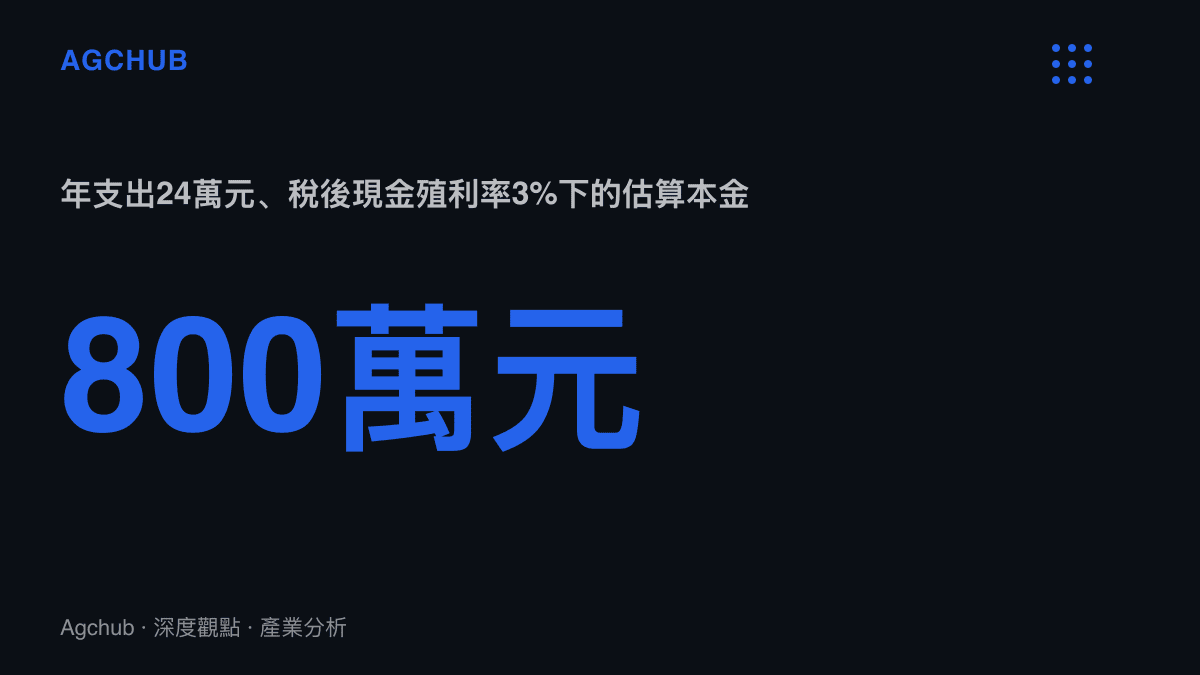
把年度必要支出換算成現金需求,再除以稅後現金殖利率,就是以息養股的本金估算法。年支出24萬元、稅後殖利率抓3%,本金約需800萬元。分母換成牌面6%,答案縮成400萬。同一份支出,兩個數字差了一倍,差別只在分母有沒有先扣掉稅費、有沒有預留股利縮水的空間。
用前面的落袋率折算,6%牌面殖利率在28%分開計稅情境下約剩4.2%,24萬元支出對應本金約571萬;落在低稅負情境,折算後約5.9%,本金約409萬。400萬、571萬、800萬指向同一份需求,差異是假設的保守程度。以息養股規劃裡成本最高的錯誤,是用最樂觀的分母去回推最剛性的支出。
本金之外還有時間結構。股利依公司或ETF的公告發放,入帳日不平均,把它當月薪會在帳單與現金之間出現缺口。把年配息攤成月現金的除法,與先前拆過的包薪4,500元的時薪算術是同一道檢驗,總額換算成時間單位後,口徑才見真章。現金流表按年度或實際入帳日編列,股利入帳先切三筆:必要支出、稅費預留、再投資,剩餘金額才依資產配置規則投入。稅費預留最常被省略,代價是次年報稅與補充保費從生活費裡回填。
配息不等於報酬
第三道換算最容易漏掉。報酬由價格變化與股利兩個部分組成,SEC的投資人教育資料也把這兩項列為持有股票的報酬來源。100元買進、配6元,除息參考價先降到94元;若股價之後跌到80元,手上是80元持股加6元現金,合計86元,仍低於100元成本。股利把一部分價值從價格欄搬到現金欄,能否回到原點,取決於價格本身。
同一條6%殖利率在不同週期的結算差距很大。價格從94元回到100元,總報酬是正6%;跌到80元,總報酬是負14%,來回相差20個百分點。殖利率的成因也要分類:可能來自股價下跌推高比率,可能來自一次性股利,也可能來自配息政策調整。把它當篩選條件之前,至少檢查股利來自盈餘還是現金流、配息政策的延續紀錄,以及單一持股在資產裡的集中度。
誰在這條現金流的哪一端
制度摩擦的分配沿級距展開。低邊際稅率的申報戶受惠於8.5%抵減,股利稅負趨近於零,摩擦只剩補充保費,高殖利率部位對他們接近足額落袋。高邊際稅率的申報戶在28%分開計稅與2.11%保費疊加下,每100元股利先付30.1元,同一檔高股息股票在不同申報戶裡是兩種商品,這是稅制在需求端切出的價格分層。股利規模在94萬元抵減上限以下的申報戶居於中介,抵減全額生效,選對申報路徑就能壓低損耗。
開頭那筆10萬元到6萬9,890元的帳,用途在這裡:把生活開銷接到股利之前,先把制度扣掉的一段計入每一步換算。用稅後口徑的殖利率當分母,按實際入帳日編現金流,用價格變化加股利的總報酬檢視部位,三個動作對應三道換算,做完之後,以息養股才有對帳的基礎。
資料來源:本站編輯參考 APPI News〈以息養股是什麼?股息怎麼算、再投資與現金流怎麼規劃〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。