
單球130元、一週開店27小時:一間純素冰淇淋店的價格階梯與成本帳
以臺北大安區一間純植物冰淇淋專賣店的公開價格與營業時數為材料,拆解植物基冰品的原料替代邏輯、自製工序的工時交換,以及高單價低時數門市的存活條件。
單球130元,一週營業27小時。臺北市大安區四維路35號、鄰近捷運大安站的 eee ice cream and bakes,用這組數字定義了純植物冰淇淋在街邊店的一種形態:售價站在臺北冰品市場的中高價位帶,營業時數壓在一般餐飲門市的一半以下。這家店近期被重新盤點,起因是民視新聞一支以香港新住民研發純植物蛋白冰淇淋為線索的影片,帶動植物基冰品的製程與店家資訊整理。把官方資料與兩個餐飲平臺的頁面攤開,能讀出比「哪裡買、多少錢」更多的東西:原料替代的成本位階、自製工序與營業時數之間的交換關係,以及一塊客羣被主動讓渡之後的市場切法。
價格階梯:第二球只要50元的設計
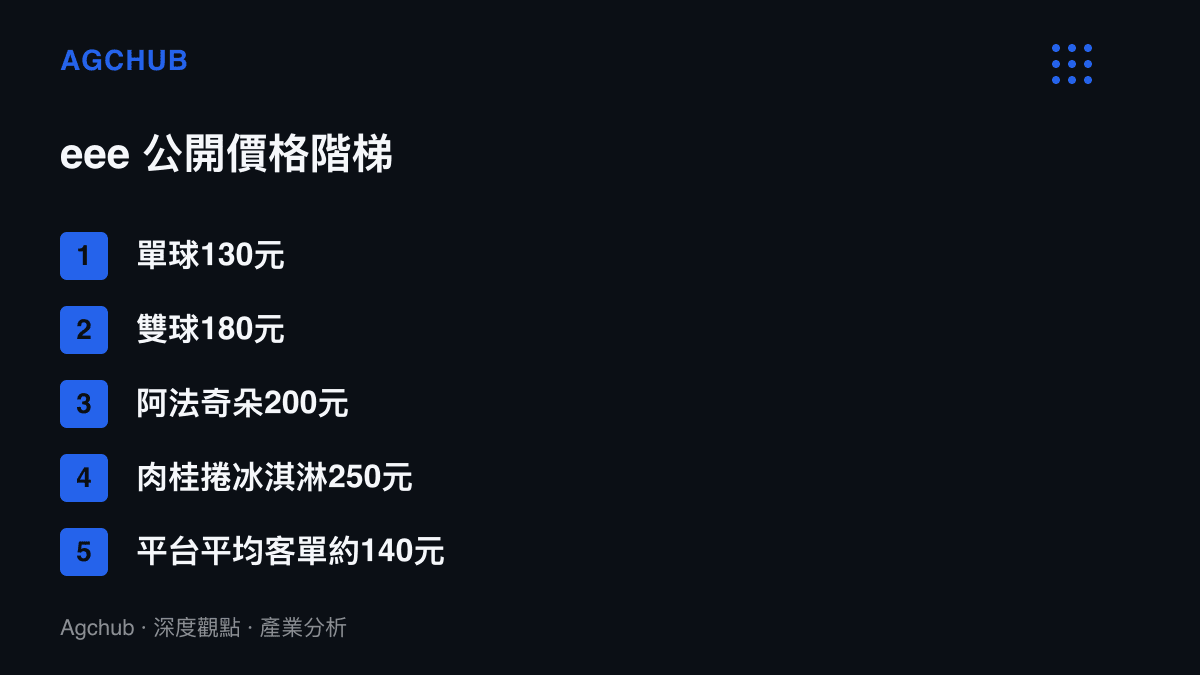
愛食記2025年8月的店家資料列單球130元、雙球180元;2025年11月的另一份餐飲整理列出阿法奇朵200元、肉桂捲冰淇淋250元。四個價位點連起來是一段階梯:第二球的邊際價格只有50元,約為首球的38%;加入濃縮咖啡的阿法奇朵在單球之上加價70元;疊上肉桂捲再拉到250元,客單上限接近單球的兩倍。
階梯的功能可以從客單結構反推。Fooday頁面列出的平均消費約140元,落在單球與雙球之間。這個落點意味著多數交易停留在球數的選擇,阿法奇朵與肉桂捲這類組合品項屬於少數,負責把價格天花板撐高,而非貢獻主要營收。以品項堆疊拉開價差的計價方式,先前在日本最貴關東煮的價格階梯裡同樣出現過:原料、工時與稀缺敘事各佔一段價差。
成本帳:腰果奶、椰子油與自製的交換
eee官方說明店內冰品不含牛奶與雞蛋,以腰果奶、椰子油與食材本身的風味建立口感,堅果奶、焦糖到配方比例都由店家自行製作。這組原料各有分工:椰子油在低溫下提供接近乳脂的固態骨架,腰果貢獻固形物與濃厚度,水果、茶與香料負責風味層。傳統義式冰淇淋靠乳脂與蛋完成的結構,在這裡被拆給兩種植物原料分攤。
成本位階跟著原料走。堅果類進價普遍高於乳品,浸泡、打磨、過濾的工序還要再計入工時,130元的單球定價有一部分反映這筆差額。自製的交換條件也明確:省下的是市售植物奶的品牌溢價與規格限制,多出來的是生產端的人力投入。這些工時被安排在13:30開店前的上午,以及週二、週三的公休日。換句話說,一週只開27小時與原料全部自製互為條件:賣場時數壓得愈短,留給生產的窗口就愈長。
菜單內部還有第二層分層。愛食記資料記載部分口味以腰果奶為基底,部分使用燕麥奶;官方頁面曾列出的檸檬柚子酒雪酪走水果為主體的雪酪路線,不倚賴堅果的濃厚度。燕麥奶的單位成本低於腰果,雪酪的原料結構又與奶基底不同,一份菜單裡並存多種成本結構。月度新口味(如雙重開心果、鐵觀音焦糖爆米花)的輪替,等於每個月重新分配一次採購比重,也把單一口味的庫存折舊風險切小:冰淇淋有儲存期限,賣不完的口味折損直接記進物料帳。
時數配置:高單價支撐低時數
依官方公告累計,eee週一、週四、週日各營業5小時,週五、週六各6小時,合計一週27小時、一年約1,400小時。以一般冰品甜點門市每日營業10小時、月休4天估算,月營業時數約260小時;eee約117小時,不到一半。
租金是這組數字裡的固定項。大安區屬於臺北店面租金的前段班,公休與短時數不會讓房租按比例縮減,每營業小時分攤的租金因此倍增,這筆帳只有在單球毛利足以覆蓋時才成立。130元的定價與27小時的時數是同一組參數的兩面:用高單價換取低時數,用低時數換取自製工序的人力預算。週五、週六延長一小時到19:30,對應的是需求端的週末晚間檔;其餘日子18:30收店,等於直接放棄晚餐後時段,只取下午與傍晚兩段需求。
兩套營業時間與一張缺席的過敏原表
公開資料並不整齊。官方網站列每日13:30開店,Fooday頁面卻把週一、週二的開店時間列為15:00,週五、週六的收店也從19:30變成20:30,落差達一到一個半小時。差異落在資料維護責任上:官方頁面由店家自己更新,第三方頁面靠使用者回報與定期校正,中間的時間差由消費者承擔,具體形式是出發前撥0981-841-128確認。資料的保鮮期本身是一項成本,只是記在搜尋與確認的環節,而非店家的帳上。
第二個缺口在揭露面。目前公開資料沒有每種口味的營養成分與過敏原檢驗數據,也沒有完整過敏原表。官方頁面提過無麩質甜筒與提拉米蘇的搭配,麩質這一層有對應品項;堅果那一層則沒有,以腰果奶為主要基底的設定,讓堅果過敏者直接落在客羣之外。「純植物」與低熱量也沒有等號關係,椰子油的飽和脂肪含量不低。店家得到的回報是採購與製程的單純化,付出的是一塊市場的讓渡。對一般消費者,點餐前值得先確認三件事:當天有哪些口味、基底用哪種植物奶、甜筒與烘焙品是否含麩質或堅果並有交叉接觸。
資本週期退潮後,小店模型的參數
植物基食品在資本市場的週期可以當對照組。Beyond Meat於2019年掛牌,Oatly在2021年登上那斯達克,概念高峯期的大型公司以資本支出與通路鋪貨擴張;其後終端需求與估值同步回落,Beyond Meat股價自高點回撤逾九成,產品線與產能相繼收縮。這一輪退潮淘汰的是喫資本的公司。街邊小店喫的是另一本帳:沒有資本槓桿,參數換成毛利率、營業時數與口味輪替,規模不上不下,反而少了擴張期的固定成本包袱。
需求端原本就分層。純素者與乳糖不耐者是基本盤,下午茶與嘗鮮客則是大安區這類高消費密度行政區才撐得起的增量,130元價位帶的成立條件在於後者的規模。同一種需求拆成數段價格帶、各自對應不同成本結構的計價邏輯,先前在國慶出遊髮型的價格帳裡也拆解過,差別在於冰品的原料替代成本更硬,階梯的每一階都綁著具體物料。
三個檢驗點
短期的觀察指標有三個:價格階梯的穩定性,130、180、200、250這四個點是否守住;月度口味輪替的節奏是否維持;營業時數有無擴張。第一項反映議價空間與原料行情的傳導,第二項反映菜單的存續邏輯,第三項是需求是否溢出生產窗口的判斷依據。
受惠與承壓的分配也清楚。店家以自製保留加工毛利,用組合品項撐高客單上限;消費者負擔確認成本,堅果過敏者被排除在交易之外;同價位帶的傳統義式冰淇淋與進口植物基品牌,面對的是一份固定成本更輕的競爭對手。若平均客單無法自140元往上移動,組合品項的貨架角色會先縮減;若植物基需求轉弱,燕麥奶與雪酪路線則是菜單下修時的成本緩衝。植物基的故事在資本市場已經講完一輪,在街邊,它正用一週27小時的方式重新開價。
資料來源:本站編輯參考 APPI News〈純素冰淇淋怎麼做?台北店家、口味與價格〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。