
從 5999 到 12999 元:Mate 90 的四段價格階梯,與同週簽下的五年約
華為在國慶發布會把 Mate 90 系列拉出 7000 元價差,本文從四段價格階梯與三顆麒麟晶片的內部分層拆起,對照同週簽下的賽力斯五年新約與九月車市交付座次,盤點兩本帳的計價基礎與兩側的承壓方。
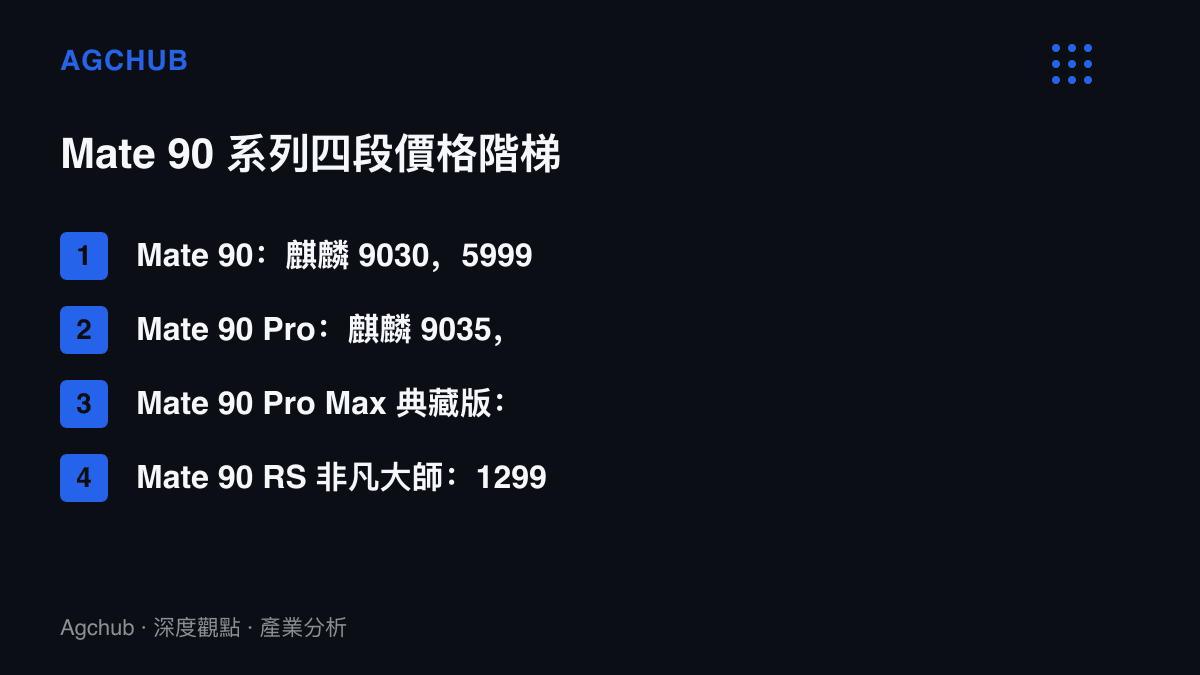
5999、6999、10999、12999。10 月 1 日晚間的發布會上,華為把一個 Mate 90 系列拆成四個價位點,首尾相差 7000 元人民幣,最大的一段落差 4000 元,落在 Pro 與 Pro Max 典藏版之間。隔天早晨的科技新聞列單裡,這條消息與另一件事並排:華為與賽力斯已在深圳完成新五年戰略合作簽約,問界用戶突破 120 萬。同一週,同一個品牌,在兩個結算週期完全不同的市場裡,各自延長了承諾年限。
千元步進,四千元落差
四段價格的步長並不均勻。標準版到 Pro 是 1000 元,Pro 到 Pro Max 典藏版一次跳 4000 元,典藏版到 RS 非凡大師再加 2000 元。入門的 5999 元有精確的位置:國家補貼對數位產品設有 6000 元的單價上限,起售價停在線內 1 元,標準版因此保有補貼資格,以單件 500 元的補貼上限計,實付約 5499 元。6999 元起的三檔全部落在線外,由品牌溢價與規格差自行承接。
補貼線在旗艦定價裡的分量,本站先前算過一次。旗艦手機的三本過冬帳以記憶體合約價季漲兩成、國補退坡為座標,指出線內外的實付價差會被使用者放大檢視。Mate 90 把起價壓在 5999 元,等於把量能最大的入門檔留在補貼池內,把毛利指望交給線外三檔。
4000 元的落差處,也是規格敘事的換軌點。Pro Max 典藏版的核心配置從螢幕與相機轉向矽與電池:麒麟 9050 Pro 邏輯折疊 τ 晶片,搭配 6800mAh 電池,賣的是製程與功耗預算。12999 元的 RS 非凡大師檔量體有限,功能在於撐高整個系列的價格認知上緣,讓 10999 元的典藏版相對顯得可及。發表時間選在國慶假期首日,正好站在第四季換機季的起跑線上。
三顆麒麟,一套作業系統
三個價位檔對應三顆晶片。麒麟 9030 進標準版,麒麟 9035 由 Pro 首發,9050 Pro 留給典藏版,τ 後綴貫穿全系,顯示分層發生在同一平臺家族內部,靠核心配置與封裝衍生拉開檔次。對成本結構的意義在於:SoC 自產自銷時,檔位之間的價差是內部決策,1000 元的步進直接替晶片分揀定價;外購平臺的同業面對的是供應商牌價構成的 BOM 下限,檔位伸縮空間小得多。
9050 Pro 的邏輯折疊設計與 6800mAh 電池互為條件,折疊換來的電晶體運用空間,需要更大的功耗預算與電池容量承接,兩者共同構成 10999 元檔在物料帳上最實質的差異。餘承東在發布會上把組合拉到產業層級,稱 Mate 90 帶來最強大的麒麟晶片與最創新的鴻蒙系統,並指這個系列是中國半導體行業的時代答卷,也是中國作業系統產業的創新答卷。這段表述的商業功能具體:補貼線以上的三檔,靠晶片與系統的自主敘事支撐溢價,價位帶與 iPhone 的主力區間正面重疊。
深圳:五年約簽在 120 萬用戶之後
手機發布會的同一週,深圳完成另一場簽約。華為與賽力斯的新五年戰略合作,雙方由餘承東與張興海出席,內容包括聯合組建專屬團隊,推動問界品牌向上。
新約接在兩筆產權交易之後。華為與賽力斯的產權帳先前拆解過 25 億元商標過戶與 115 億元引望入股的結構,新五年的重心從產權移轉移向服務存量。鴻蒙智行 9 月交付 37,490 輛,全系累計突破 156 萬臺,持續刷新中國新勢力品牌的達成速度紀錄;問界用戶 120 萬,約當聯盟累計交付的 77%。上一個五年,問界從賽力斯產線上的合作車型長成用戶破百萬的品牌;下一個五年的題目,換成 120 萬輛車的維保與軟體更新收入,這筆帳需要跨產品週期的組織承接,專屬團隊等於把它從通路分成搬進固定編制。合約長度與此對應,車用產品的服務折舊以五年起算。
九月座次:46 萬輛對 3.7 萬輛
車市同月的帳單提供規模座標。比亞迪 9 月銷量 463,561 輛,年增 16.98%,前九個月累計 313 萬輛,月均近 35 萬輛;乘用車中純電 273,143 輛、插電混動 183,570 輛,純電佔比約六成。方程豹單月 43,181 輛、年增 79%,一個子品牌的量超過鴻蒙智行全系交付。
榜單前段由比亞迪、上汽、奇瑞、吉利佔據。吉利 9 月售出 292,168 輛,年增約 7%,其中吉利品牌 236,459 輛,極氪年增 104% 至 37,216 輛,出口年增 169%。極氪與鴻蒙智行的單月差距只有 274 輛,單廠高端與聯盟高端貼在同一個數量級。零跑年增 58.51%,小米澎程上市首月交付破萬,蔚小理格局持續分化。頭部 46 萬輛對聯盟 3.7 萬輛,12 倍的規模差決定了五年約的防守成分高於進攻成分。
誰受惠,誰承壓
受惠端有三處。華為通路與鴻蒙生態取得第四季首個旗艦錨點,5999 元入門檔在補貼池內承接換機量能,首銷若放量,拉貨效應沿物料清單向記憶體與面板供應商傳導;賽力斯拿到五年確定性,以及 120 萬用戶的服務基礎;麒麟平臺的三檔衍生讓單一晶片家族覆蓋 7000 元價差,設計成本攤得更薄。
承壓端同樣清晰。5999 至 6999 元價位帶的安卓旗艦同業,補貼資格沒有差異,差異在晶片敘事,缺自研故事的機型只能以規格表對峙;蔚小理等新勢力被夾在頭部規模與聯盟通路之間;問界品牌向上指向更高價位帶,與傳統豪華車的利潤區重疊。蘋果的時間表也在同一季:全球 Apple Store 本週收到標注 10 月 8 日前禁止開啟的保密箱,古爾曼取得的說法是 10 月 13 日發表 HomeHub,同場還有新款 Apple TV 4K 與 HomePod mini 2。智慧家庭與旗艦手機分屬不同品類,共享的卻是同一筆第四季消費預算。
兩個檢驗點
第一個檢驗點在價格階梯的兩端能否同時成立。入門檔負責衝量,10999 元以上的三檔負責毛利,首月實付均價會揭示補貼池內外的需求分布,若線外佔比偏低,階梯上半部就成了展示品。第二個在車端,問界月交付回到多少規模、專屬團隊的服務收入何時自成科目,是五年約成效最早現形的兩個數字。一支手機按年結帳,一紙合約按五年結帳,兩本帳在同一週簽下,共用品牌,折舊速率各走各的。