
月人均189.8小時:平臺的時間庫存,攤上公共監督的檯面
從月人均189.8小時的統計基數與廣告收入四乘數公式出發,拆解人民網三評之後時長作為平臺庫存科目面臨的監管選項、三條傳導路徑與三種量級情境。
189.8小時除以30天,得每天6.33小時;再拿它除以約16小時的清醒時間,佔比逼近四成。2026年9月的這組統計數字,是人民網以三篇評論接力討論「字節時間」之爭時攤在桌面上的基數。三評的主張可以壓縮成一句話:超級平臺以演算法推薦與無限滾動爭奪使用者的清醒時間,這種支配權力需要邊界,帶有公共基礎設施屬性的平臺必須接受公共監督。
時間線值得拉直。評論刊出前後,秦朔於11月2日委託律師起訴抖音集團副總裁李亮侵害名譽權,李亮當日以長文回應將積極應訴;胡錫進隨後公開表示,該回應的用詞與話風在一定程度上構成人身攻擊,頭部企業不應以缺少辯論風度的方式回應批評者。名譽權訴訟屬民事個案,輿論戰與官媒監督評論疊加在同一週,這個組合在中國網路治理史上通常預告有後續動作。
對照組在五年前。2021年8月3日,經濟參考報以「精神鴉片」形容網路遊戲,騰訊港股單日下跌6.1%,市值蒸發逾3,000億港元;四週後,國家新聞出版署發文,將未成年人遊戲時間壓縮至每週三小時。官媒定調與規則生效之間的時差,以週計。三評本身不是法規,但它劃定的問題座標,大概率被下一輪專項行動沿用。
一條收入公式裡,時長是最後還能壓的乘數
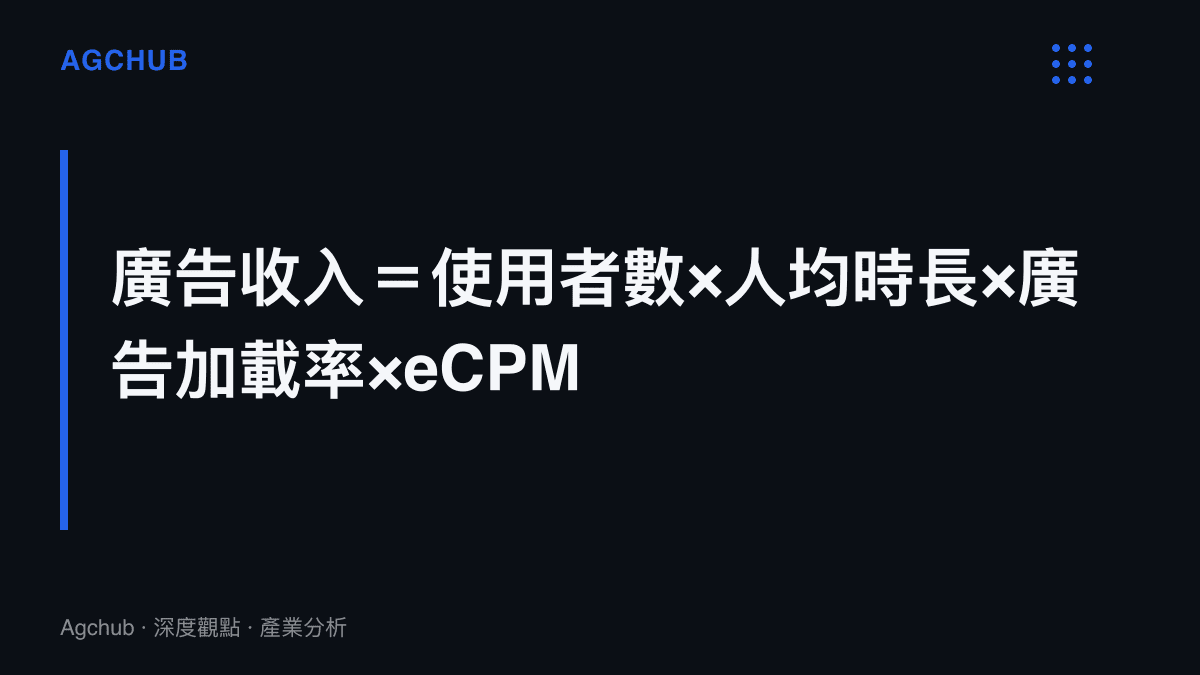
平臺爭奪時間的行為,對應一條行業通用的公式:廣告收入等於活躍使用者數,乘上人均使用時長,乘上廣告加載率,再乘上千次曝光成交價。四個乘數各有瓶頸。使用者規模先見頂,CNNIC口徑的中國網民已逾11億,普及率約八成,成長曲線走平。加載率受體驗天花板約束,廣告密度越過門檻會直接反映在留存率上。eCPM取決於宏觀廣告預算與轉化效率,平臺單方面施力空間有限。四項之中仍具擴張彈性、且工程團隊可直接操作的變數,只剩時長。
無限滾動、自動播放、下拉刷新這組介面標配,共同功能是把「停止」的決策從使用者手上移走。電影有片尾,文章有末段,傳統內容產品的消費單元有天然邊界;資訊流取消邊界,庫存趨近無限。抖音官方最近一次披露日活躍用戶是2020年的6億,此後停更官方口徑,市場研究機構普遍估計其目前站上7億量級,單日人均使用時長以百分鐘計。以7億日活、單日100分鐘估算,單一產品每天產生的內容消費時長超過11億小時,每一分鐘都是可插入廣告位的潛在庫存。字節跳動未上市,財務數字僅見諸外電:2024年營收約1,550億美元,廣告為最大宗。時長在這套模型裡的位置,接近工廠的產能利用率,使用者人數是廠房,時長決定流水線每天運轉多少小時。
工具箱早已備齊:五年來的幾次出手
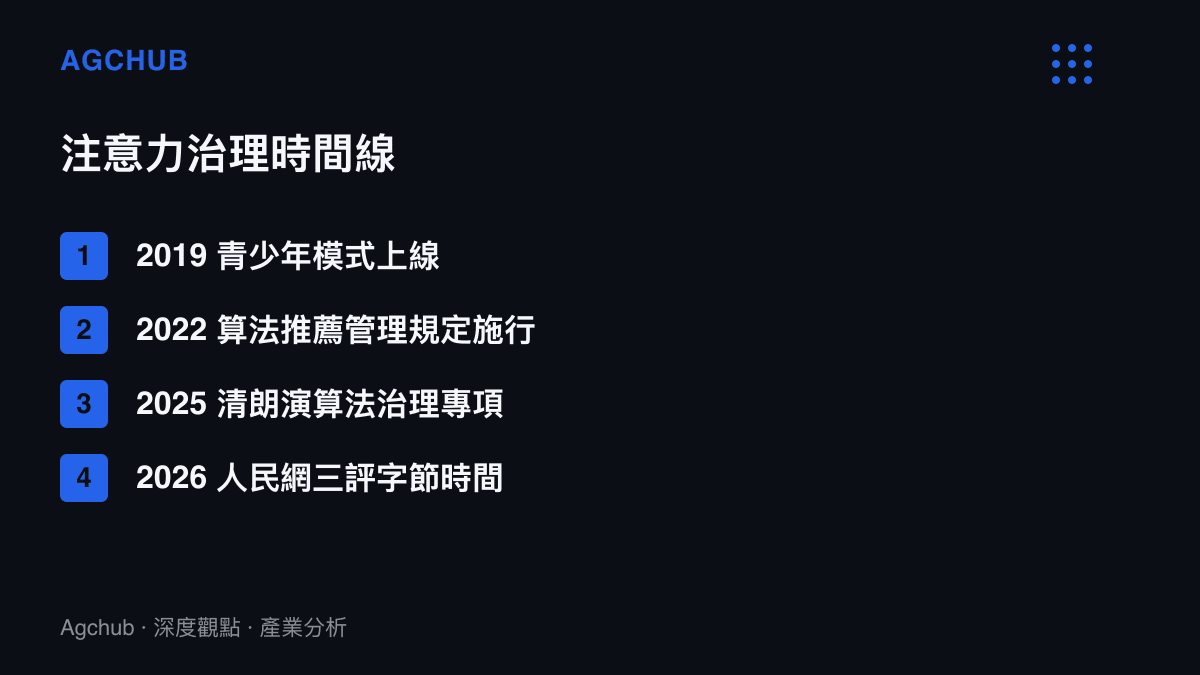
把三評放進既有監管序列,位置接近一條連續曲線的高點,起點在五年前。2019年,青少年模式在主要短影音平臺鋪開,以時間鎖與內容池隔離未成年使用者。2021年底發布、2022年3月施行的《互聯網信息服務算法推薦管理規定》,首次要求平臺向使用者提供關閉個性化推薦的選項,並禁止以誘導沉迷為目的設計推薦模型。2025年4月,中央網信辦啟動「清朗」網路平臺演算法典型問題治理專項行動,整治清單涵蓋資訊繭房、誘導沉迷、高頻推送誘導點擊。三評新增的變數,在於把「時間支配權力」與「公共基礎設施」直接掛鉤:平臺一旦按基礎設施對待,監管強度將從內容與演算法治理,上升到商業模式本身。
這條路徑與電話通路的整治節奏同構:先以標記與認證壓低騷擾成本,再以立法固定責任歸屬,我們先前整理18億門號的電話信用如何轉為按月計費時走過同一條時間線。差別在計價單位:電信通話按分鐘與月費結算,免費平臺的結算單位是注意力本身,治理因此直接落在收入公式上。
傳導鏈:庫存收縮、計價對沖與時間再分配
第一條路徑是庫存收縮。強制打斷提示、使用時長報告、推薦關閉權的顯性化,任何一項都壓縮有效時長。瑞典2025年通過立法,要求社羣平臺對未成年使用者按固定間隔插入打斷提示,為工程實作提供現成模板:合規成本極低,對時長的邊際壓縮卻最直接。若同類設計擴及全齡使用者,短影音受創程度將高於通訊與工具類應用,因為其時長對推薦連續性的依賴最高。
第二條路徑是計價對沖。時長下降即庫存減少,若廣告主預算不變,供需收緊推升eCPM,部分抵銷收入損失。遊戲產業給過完整樣本:2021年8月新規將未成年人遊戲時間壓縮至每週三小時,2022年中國遊戲市場實際銷售收入從2,965億元回落至2,686億元,年減9.4%;2023年反彈至3,030億元,超過管制前水準。付費主力成年人的客單價提升,吸收了時長管制的衝擊。短影音的結構弱點在於,廣告庫存與時長的線性關係遠強於遊戲的道具付費模型,可挪移的對沖空間較小。
第三條路徑是時間再分配。189.8小時近似一個零和池:短影音被壓縮的份額,流向長影音、遊戲、閱讀或螢幕外的消費。以會員制計價的長影音平臺,收入與時長的線性關係較弱,位置相對安全;以時長為分發基礎的內容創作者、資訊流廣告代理商與MCN首當其衝。若CPM上漲,頭部廣告主可吸收增量成本,中小廣告主的單位獲客成本被推高,預算可能向電商搜尋、私域經營等計價更可控的渠道遷移。
三種情境的量級
情境一,輿論週期。三評停留在評論層,平臺自願上線時間管理工具,月人均時長維持180小時以上的高位。爭議成本由公關與法務部門吸收,收入公式不變。
情境二,專項升級。打斷提示與推薦關閉權的顯性化納入下一輪清朗專項或常態核查,全行業月人均時長回落5%至10%。以189.8小時為基數,相當於每人每月減少9至19小時;按線性庫存估算,廣告展示量收縮幅度相近,其中約半數由eCPM上漲對沖。承壓集中在時長滲透率最高的短影音與資訊流產品,時長基數最大的平臺收入彈性也最大。
情境三,基礎設施框架。「公共基礎設施屬性」寫入行政法規或法律層級,時長上限、推薦透明度報告與資料可攜性成為考核與披露項目。平臺估值邏輯被迫從時長增長切換至單位時長變現效率,合規成本進入損益表。指標口徑如何設計,將決定衝擊幅度,這與劇集產業95%滲透率目標的口徑拆解屬於同一類問題:目標數字易定,分母與計量方法難談。
時長的第二個身分
三評的分量來自一個動作:把商業指標重新定義為公共治理對象。時長在平臺內部是增長團隊的關鍵績效指標,在廣告主眼中是庫存深度,在統計公報裡是行業規模的註腳;三評之後,它多了一個監管指標的身分。遊戲產業的經驗顯示,此類重定價多為一次性:衝擊集中在規則生效後的第一個完整年度,行業隨後在新均衡點上重建增長模型。對一家2024年營收約1,550億美元、以廣告為主要收入來源的公司,時間帳本被攤開檢視,本身就是一筆尚未計入報表的或有成本。