
借款先於營收:AI融資熱潮下,美元債利差與家庭曝險的重算順序
以美國企業債市場12.1兆美元規模與路透社2026年9月報導為座標,拆解AI融資熱潮沿信用利差、存續期間與匯率傳導到美元債基金、美元保單與科技ETF的路徑,並推演三種情境。
證券業及金融市場協會(SIFMA)的季度統計裡有一行數字:美國企業債市場未償餘額,2026年第二季為12.1兆美元。這個數字近兩個月被引用的頻率明顯上升,觸媒是路透社2026年9月的報導,投資人開始關注資料中心、晶片與AI基礎建設的融資需求,並重新檢視投資組合的集中限額。AI企業的借款單正在湧入這座池子,發行端與買債端同時重算價格,而臺灣家庭常見的美元債基金、美元保單與科技ETF,名稱各異,底層卻可能接到同一批發行人。

利差重算的機制:兩條軸線分開看
企業債的報價由兩層疊成。底層是無風險利率,市場以美國10年期公債殖利率為基準,FRED資料庫的DGS10系列逐日追蹤這條線,單一時點的數值屬於快照,不足以推論走勢。上層是信用利差,補償發行人無法按約還款的機率。固定利率債券的市價與市場利率反向變動,敏感度用存續期間估計:一支存續期間六年的債券,利率上行1個百分點,價格約下跌6%。這是量級判斷,屬於敏感度估算而非損益預測。
信用軸獨立於利率軸運作。利差擴大代表市場要求更高的風險補償,債券價格隨之承壓,過程不需要違約事件啟動。AI融資升溫後,市場重算的正是這條軸:借款需求增加債券供給,營收兌現排在後面,償債能力與再融資成本跟著被重新評價。路透社報導裡投資人檢視的,是借款供給與投資回收之間的不確定性,尚未構成違約判斷。另須留意,12.1兆美元衡量的是整體市場規模,AI公司的負債與個別家庭的損益都只是其中更小的子集。
歷史上有兩個可比對的週期。2000至2002年,電信業者以債券融資預建光纖產能,營收兌現落後,評級下修與大型違約在兩年內接連出現。2015年底至2016年初,油價跌破每桶30美元,美國高收益債的能源次產業利差一度突破2,000個基點,整體高收益利差從2016年2月高峯回落,約三個季度才回到6%附近。兩個案例的路徑一致:重定價先落在現金流覆蓋率最低的發行人,再蔓延至整個次產業。
本輪資本支出已有具體座標。Meta在2026年第三財季交出淨利年增264%的報表,同季自由現金流缺口21.2億美元,資本支出是主要流出項,細節記在先前整理的Meta第三財季三本帳裡。當這類支出的資金來源有部分從股權移向債務,企業債市場的供給結構就開始改變。
三類美元商品,可能接到同一批發行人
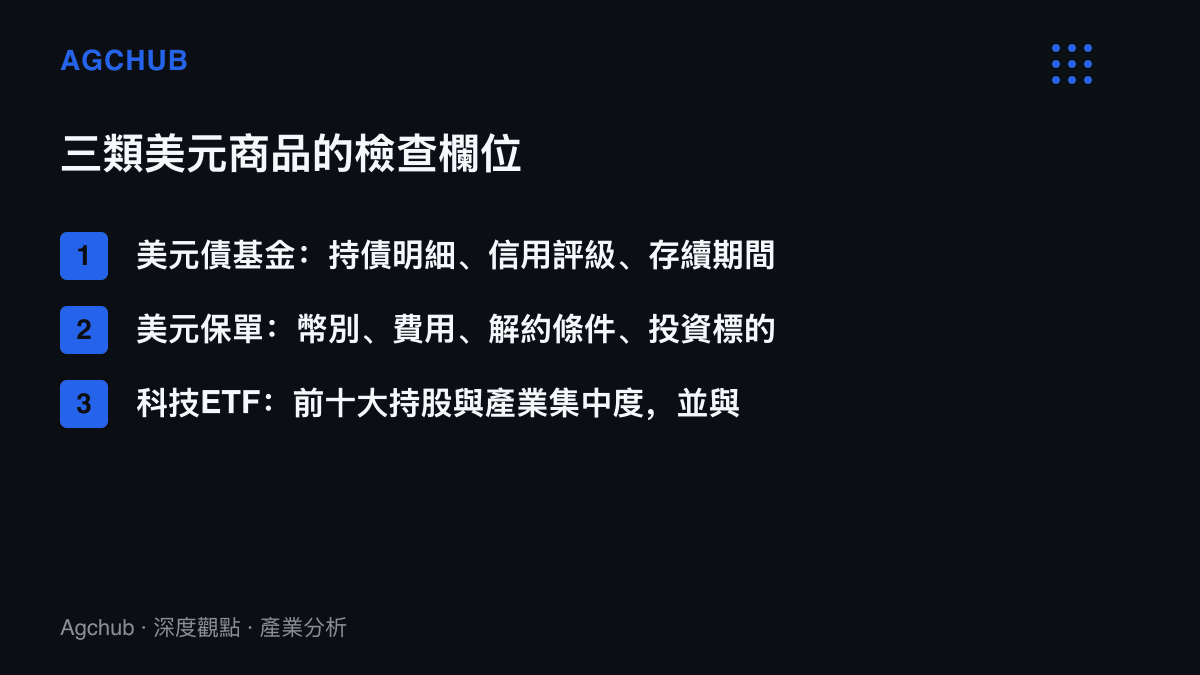
美元債基金的檢查起點在公開說明書與持債明細:債券類型、產業分布、信用評級、存續期間、避險方式逐項列出。基金淨值隨持債市價逐日變動,兩檔名稱相近的美元債基金,存續期間可能相差數年,利率敏感度完全不同。
美元保單的價值由契約決定。保費與給付幣別、費用結構、解約條件、投資標的全部寫在條款裡,現金流時點與費用負擔依個別契約而異,把保單視為美元債的等價物是常見誤讀。殖利率較高也不代表更安全,高殖利率可能只是信用風險或期限的補償,仍須回到發行人評級與條款檢視。
科技ETF的關鍵欄位是前十大持股與產業集中度。重疊檢查在此發生:同一家企業若同時發債與上市,會出現在債券基金的持債與ETF的持股,股債兩個部位沿著同一家公司的現金流一起波動。單看任一商品的名稱,判斷不了家庭的整體曝險,跨商品比對才是完整的視角。
傳導順序:新資金獲補償,既有持有人承壓
利差擴大對不同位置的使用者意義相反。新進場資金獲得更高的風險補償,既有長存續期間持有人承受市價下跌。帳面波動是否變成實際損失,取決於用款時點:近期需動用這筆錢的家庭,可能在低點被迫賣出;閒置資金面對的只是淨值起伏。
匯率是第三條軸,而且雙向運作。美元資產換算回新臺幣的帳面金額隨匯率變動,2022年新臺幣兌美元一度從27.6元附近貶至32元上方,2025年春季又出現數週內升值逾7%的走勢。債券按約還款,新臺幣帳面仍可能明顯縮減或膨脹,避險成本與限制須一併計入。
機構端的調整走在零售端前面。重新檢視集中限額屬於資產管理機構的動作,通常先於零售申贖行為。若AI相關發行人的新債需要更高利差才能出清,發行端利息成本上升,回收端(資料中心出租率、模型服務營收)尚未提出對應數字,兩端的時間差就是波動來源。極端端的規模可參考Anthropic上市前的估值算術的拆解:7,500億美元的算力承諾若部分以債務工具支應,單一借款人的供給量就足以改變次產業定價。
情境推演:三條路徑
情境一,營收兌現。AI服務營收跟上資本支出,發行人現金流覆蓋率改善,利差回穩,市場順利吸收新增供給,淨值的主導變數回到利率軸,DGS10的走勢重新成為主要解釋項。
情境二,回收遞延。融資先行超過兩年、營收未到,重定價沿2016年能源債的路徑展開,先落在覆蓋率最低的邊際發行人,次產業利差整體上移,投資等級與高收益的分層重新拉開,指數層級壓力可控而個券分化加劇。
情境三,結構分流。公開市場的投資等級債相對穩定,壓力集中在私募信貸與專案融資端,以專案公司名義舉債的資料中心首先承壓,零售端的基金若底層連結這些工具,波動沿持債明細逐日傳導。
檢查的先後順序可以收斂成一條鏈:先讀持債與持股的底層名單,再讀契約條款與費用,把股債兩側同名企業的部位合併計算,最後對照近期用款需求與緊急預備金。12.1兆美元是市場的規模,家庭的風險落在重疊名單的長度與存續期間的數字上。
資料來源:本站編輯參考 APPI News〈AI融資升溫,美元債和科技股怎麼檢查?〉(作者:吳芳圳)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。