
效能加12%、EUV支出為零:三星8LPU+改版的資本帳
三星以既有DUV產線推出第二代8奈米平臺8LPU+,本文從折舊尾段的設備成本、車規eMRAM的整合價值與8至16奈米中段帶的競爭,拆解這次改版的資本帳與三種情境。
一組製程參數的升級幅度,通常只會出現在新節點的發表會。2026年10月20日,gurufocus披露三星提交給IEDM 2026的技術摘要:晶圓代工部門將推出第二代8奈米平臺8LPU+,相對第一代8LPU,效能提升12%,功耗降低15%,晶片面積縮小8%。正式發表排在美西時間12月14日下午4時20分至4時45分,換算北京時間是12月15日上午8時20分起。
以摩爾定律的座標衡量,這組數字接近半個節點的增益。分歧在路徑:8LPU+明確採用無EUV方案,沿用既有DUV浸潤式產線完成改版。當多數同業把資本支出押在2奈米與環繞閘極電晶體,三星把一套八年前的8奈米資產重新排進產品線。這筆帳值得從技術、成本與競爭三端拆開。
改版實際改了什麼
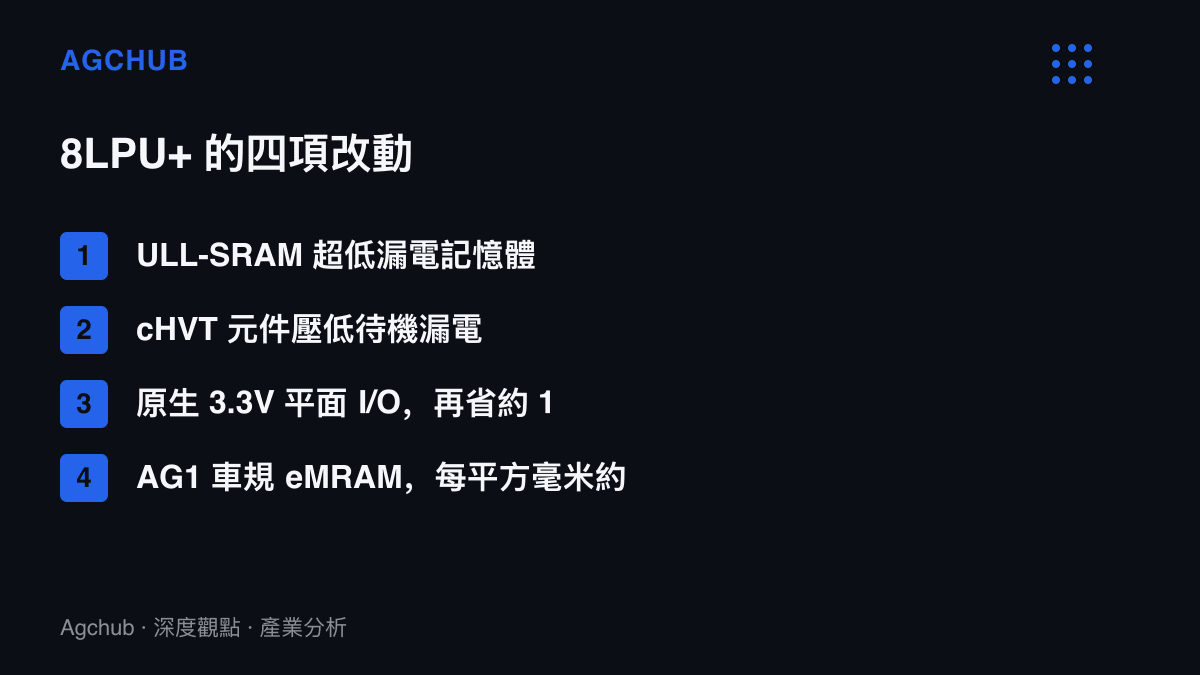
摘要列出的改動集中在元件與記憶體兩層。ULL-SRAM與cHVT元件負責壓低待機漏電,對邊緣AI裝置而言這是硬規格:此類產品多以電池供電,生命週期裡大半時間處於休眠,待機電流直接決定續航與熱設計。I/O端導入原生3.3V平面器件,三星稱可再縮減約10%的I/O面積,對混合訊號與車規介面的整合密度有實質影響。
真正具結構意義的是eMRAM。汽車一級(AG1,工作溫度上探攝氏125度)eMRAM的位元單元面積約0.017平方微米,換算每平方毫米約20Mb容量。嵌入式快閃記憶體的微縮在28nm以下停滯多年,車用MCU從40nm向中段節點遷移時,非揮發性記憶體始終是卡點,eMRAM正是為此鋪設的替代路線。三星把車規驗證與製程改版綁在同一平臺,目標客戶已寫在規格表上:邊緣AI、機器人與車用晶片。
成本結構:折舊尾段的第二次報價
8奈米是三星DUV世代的末班車。族譜往上追,10LPE於2016年底量產,高通驍龍835是首波採用者;10LPP、8LPP接續微調,2019年Galaxy S10搭載的Exynos 9820採用8LPP;同年8月Exynos 9825轉入7奈米EUV,8奈米在手機旗艦的位置隨之讓出。2020年輝達RTX 30世代以客製化8N投片,把這條產線的聲勢推到頂點。
轉折出現在2022年之後。RTX 40改投臺積電4N,旗艦手機SoC全面進入5奈米以下,8奈米線上的大客戶清空,利用率下滑,三星代工部門連續多季虧損,直到2025年才見收斂。設備折舊的時間表此時發揮作用:半導體設備的折舊年限多在5至10年,2016至2020年裝機的DUV機臺,到2026年大多進入折舊尾段,晶圓成本向現金成本靠攏。
改版的增量支出因此顯得輕。EUV曝光機單臺報價約1.5億美元起跳,DUV浸潤式約8千萬美元,8LPU+兩者都不必新增,資本支出集中在光罩、元件庫與車規驗證,與新建產線的量級差距以倍數計。DUV中段節點部分圖層依賴多重曝光,工序成本高於EUV的單次曝光,但在折舊接近歸零的產線上,每片晶圓的現金成本仍低於新機臺的攤提負擔,承接訂單時不必以新線的回收壓力計價。
用折舊近尾的設備,銷售改版後的PPA(效能、功耗、面積)組合,這是成熟製程改版的核心算術,也與整個半導體圈重新檢視資本支出回收期的節奏一致。雲端AI那一側,資本支出先於收入到帳的壓力,已經寫進先前分析的美AI科技股重挫的資本支出算術;成熟製程這一側,答案則是把既有資產再利用一次。
中段帶的重刷競賽
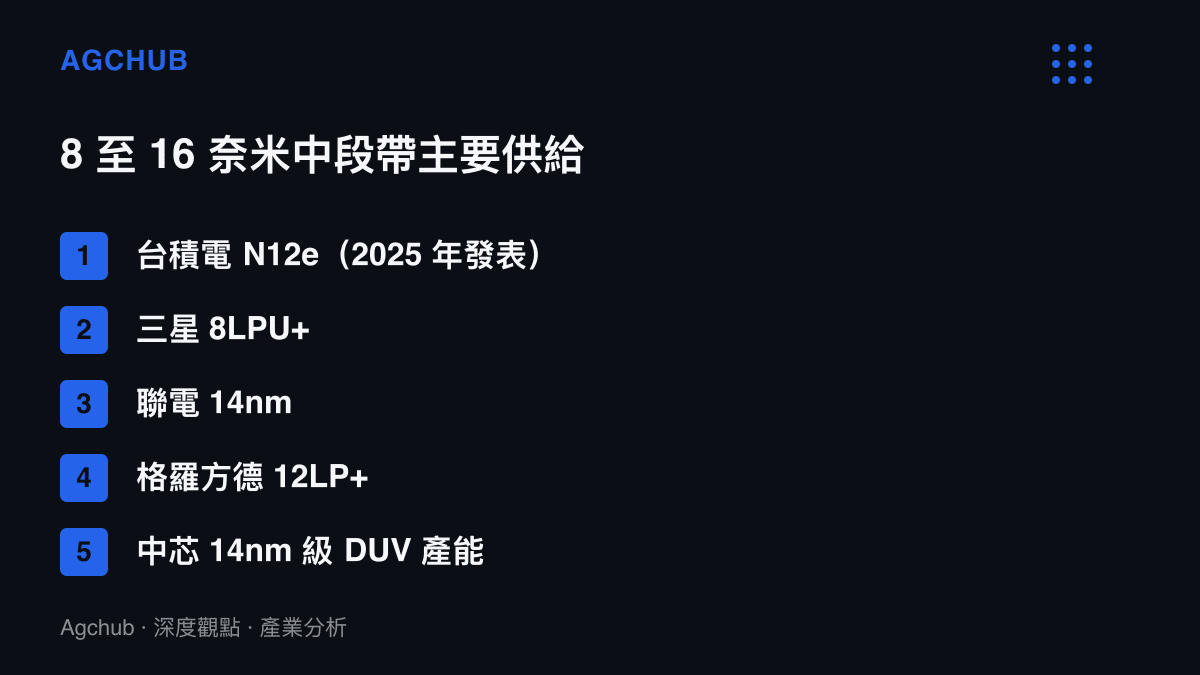
同一套算術並非三星獨有。臺積電2025年發表的N12e,同樣以DUV為基礎,同樣指向車用與邊緣AI,同樣靠既有產線的剩餘價值換取新一輪設計導入。8至16奈米的中段帶,供給者本就有限:聯電停在14奈米,格羅方德主打12LP+,中芯以DUV多重曝光推進的14奈米級產能受限於設備取得。至於28nm以上的成熟段,中國新建產能集中,價格競爭激烈,差異化壓力把業者往中段帶推。
與記憶體端對照,更能看清這波資本紀律的兩種結局。DRAM三巨頭收斂資本支出,換來的是DRAM短缺被排到2028年的行情;代工業不建新線、只改舊線,換來的是既有資產的第二輪生命。兩者都把資本紀律當作定價工具,差別在於記帳的位置。
誰受惠、誰承壓
第一層受惠者是三星代工本身。8LPU+若在2027年後填進車用與邊緣AI訂單,等於以接近零的增量資本支出修復利用率與毛利,對連年虧損的事業羣是成本最低的止血方案。第二層受惠是車用與工控IC設計公司:在臺積電N12e之外多出一個PPA相近的第二供應來源,議價空間放大,車規eMRAM的選項也多了一家。設備端受到的影響有限,EUV採購主軸仍由先進邏輯與HBM記憶體支撐,但當改版取代擴產成為中段帶的主流動作,該帶的新產能投資將同步降溫。
承壓端落在中段帶的既有業者。聯電與格羅方德的14、12奈米報價,將直接對上改版後的8LPU+;臺積電N12e則多了一個規格重疊的對手。更深一層的風險在於,若28nm以上的價格壓力沿產品線上移,各家同步改版反而加速中段帶的供給堆積,把折舊優勢轉成降價的本錢。
三種情境
情境一,需求接住。車用MCU向12/8奈米eMRAM遷移的時程若在2027至2029年兌現,機器人與邊緣AI裝置放量,8LPU+填補閒置產能,三星代工虧損收斂加快,中段帶價格維持紀律。
情境二,重刷氾濫。臺積電、中芯陸續跟進同帶改版,中段帶重演28nm的價格競爭,改版創造的毛利空間被壓縮,利益移往IC設計端的採購方。
情境三,需求錯置。邊緣AI的運算需求若持續向先進節點集中,或車用景氣放緩,8LPU+退守為漏電敏感應用的利基製程,閒置產能只消化一半,改版的回收期跟著拉長。
改版經濟學的成立條件有兩個:折舊尾段的DUV設備,以及能兌換成訂單的差異化設計套件。前者已經到位,後者取決於eMRAM車規驗證與待機漏電規格的市場說服力。時間窗大約落在2027至2030年,這波中段帶重刷潮落幕後,8至16奈米的供給排序與定價,將由改版後的PPA與車規選項重新定義。