
「永久性協議」對上落日條款:特朗普再談伊朗協議,原油市場先翻出口欄
以伊朗原油出口十年間在30萬與250萬桶每日之間的擺動為座標,本文拆解永久性協議表態對油價中樞、折價、影子船隊與煉廠利潤的傳導順序,並推演三種情境。
110萬、250萬、30萬、170萬。四個數字排開,伊朗原油出口過去十年的軌跡大致就在裡面。第一個是2015年7月核協議簽署前的月均水準,第二個出現在2018年4月的高點,第三個落在2020年制裁最嚴的谷底,第四個則是灰市通道重建後的近年水位。出口欄每一次大幅移動,背後都有一份文件:生效、退出,或者繞行。
近日抖音熱榜掛出詞條,特朗普稱將與伊朗達成永久性協議。表態本身沒有附件,也沒有時程表,真正值得拆的只有「永久性」三個字。2015年那份《聯合全面行動計畫》(JCPOA)的脆弱,恰恰寫在它的落日條款裡;如今雙方重回同一張談判桌,市場要重算的,是出口量在幾種情境之間移動的機率。
四個數字與三份文件
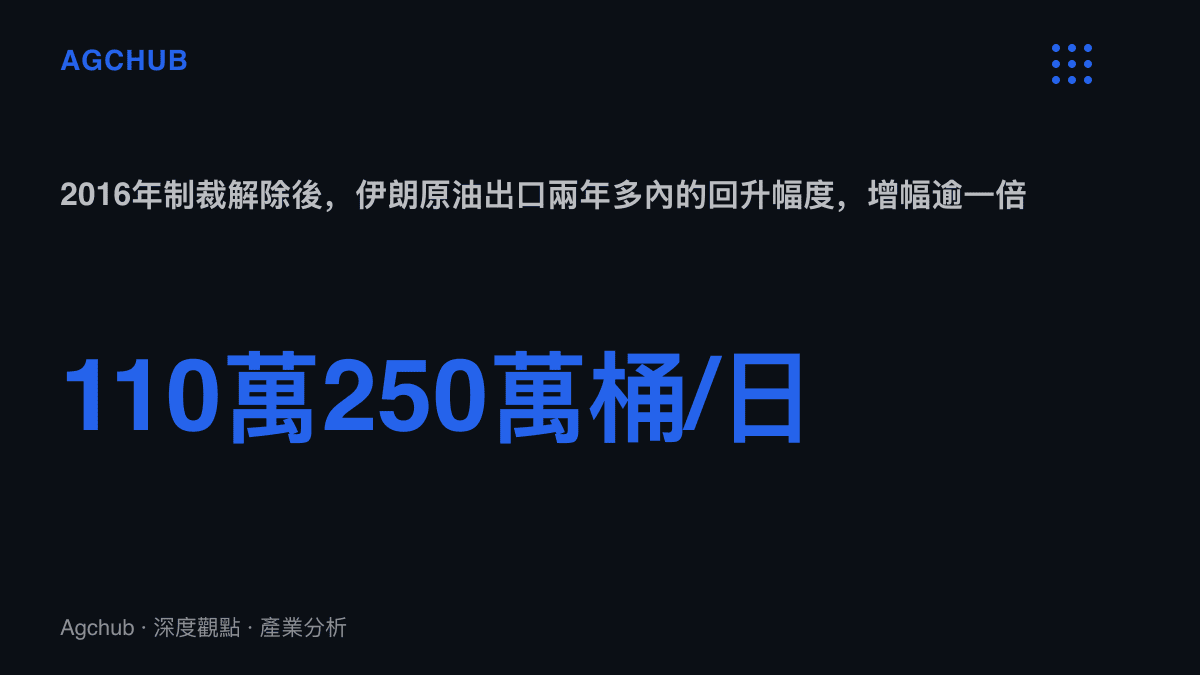
2016年1月協議生效,伊朗出口在兩年多之間自約110萬桶/日回升至250萬桶/日,增幅逾一倍。2018年5月8日美方退出,寬限期與豁免陸續到期,2020年谷底時單月一度只剩30萬桶上下,約當高峯的八分之一。隨後登場的是另一套工序:關閉船位、海上過駁、摻混改標。出口量在2023至2024年間重建至150萬桶/日以上,近年高點約170萬至180萬桶/日,其中九成駛向中國,主力買家是山東的獨立煉廠。
轉折發生在2025年。英法德三國於當年8月啟動快速恢復制裁機制,聯合國層面的對伊制裁在9月底重新生效;10月美方再將中國獨立煉廠與港口營運商列入二級制裁清單。Kpler等油輪追蹤機構的估算顯示,2025年11月起伊朗出口自高點回落三至五成,各機構口徑略有出入,方向一致。詞條掛榜的此刻,出口量停在何處,正是這則表態的第一個對價標的。
「永久性」在拆什麼
2015年協議的設計是限時的:多數離心機與濃縮規模的限制為十年,濃度與存量上限十五年。第一個十年在2025年10月到期,這也是當年快速恢復機制啟動的直接背景。特朗普口中的「永久性」,無論最終條文如何落筆,對應的都是落日條款這個舊傷口。
市場對這類文件的計價方式可以概括為可信度折價。JCPOA屬行政協議,未經美國參議院以三分之二多數批準為條約,2018年的退出證明單方面抽腿的成本可控。除非新文件改走條約程序,或在正文寫入自動恢復機制,否則「永久」放進計價模型仍是有限期商品。休兵與協議的差別在於期限與罰則,先前對APEC慶州峯會宣言與一年期關稅休兵的對帳結論同樣適用:沒有罰則的文件,市場給的權重向來低一階。
疊在縫隙上的三層工序
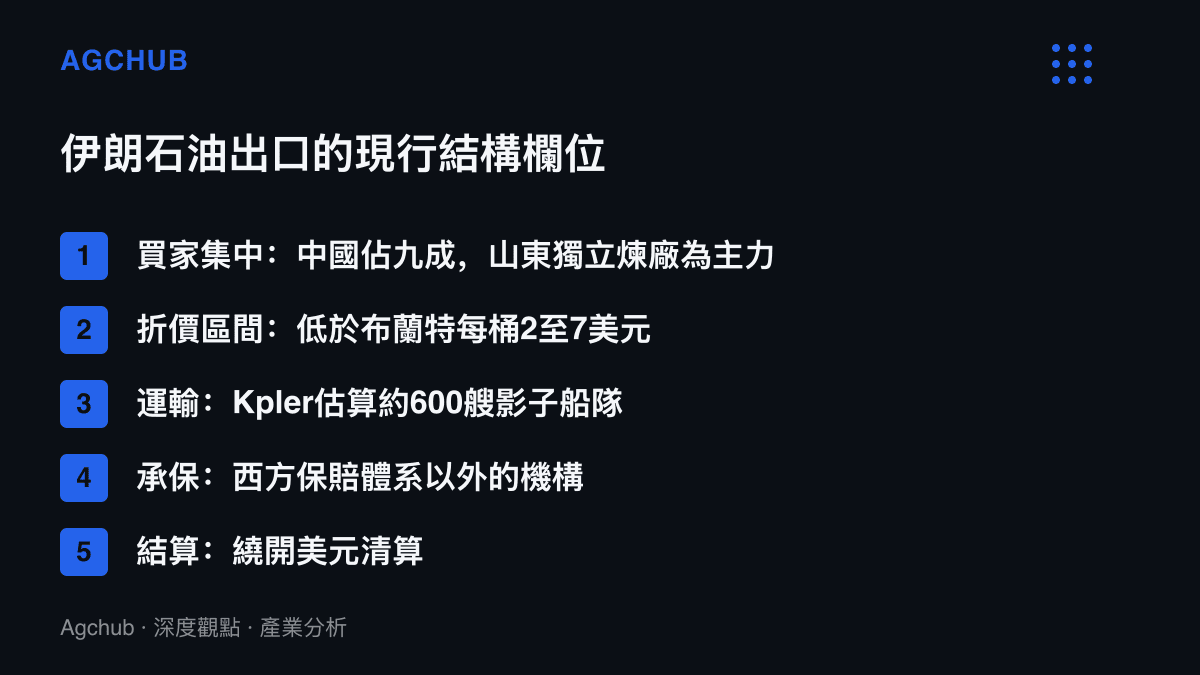
伊朗石油的現行貿易,建立在三層工序之上。第一層是價格:對布蘭特的折價近年在每桶2至7美元之間波動,管制收緊時放寬、鬆動時收窄,折價本身是買方承接合規風險的補償。第二層是運輸:Kpler估算全球影子船隊規模約600艘,伊朗原油多數經海上過駁與關閉船位完成交付。第三層是金融:承保由國際保賠協會集團以外的機構接手,結算繞開美元清算體系。
買方集中度是另一個欄位。九成出口押在單一市場、單一類型買家身上,這種脆弱度可與韓國出口四成二押在半導體的結構對照:品項或買家一旦過度集中,政策端的任何調整都直接放大為總量波動。2025年第四季的出口回落,傳導路徑正是從中國買家的進料決策開始。
三本帳的傳導順序
若協議落地、制裁分階段解除,帳要從三端記。
伊朗端,出口量回升與折價收窄會同時發生。以折價從5美元收窄至1美元、出口回到200萬桶/日估算,僅折價回收一年就接近30億美元;出口量若較制裁期增加100萬桶/日,按60美元油價計,年營收增量約219億美元。國際貨幣基金歷年《區域經濟展望》估算,伊朗財政平衡油價長年高於每桶90美元,出口量是其手裡唯一夠大的槓桿。
買方端,山東獨立煉廠的原料紅利同步縮水。折價是制裁的補償,補償隨制裁消失,地方煉廠的成本優勢將回到與主流原料競價的水位,利潤欄承壓。
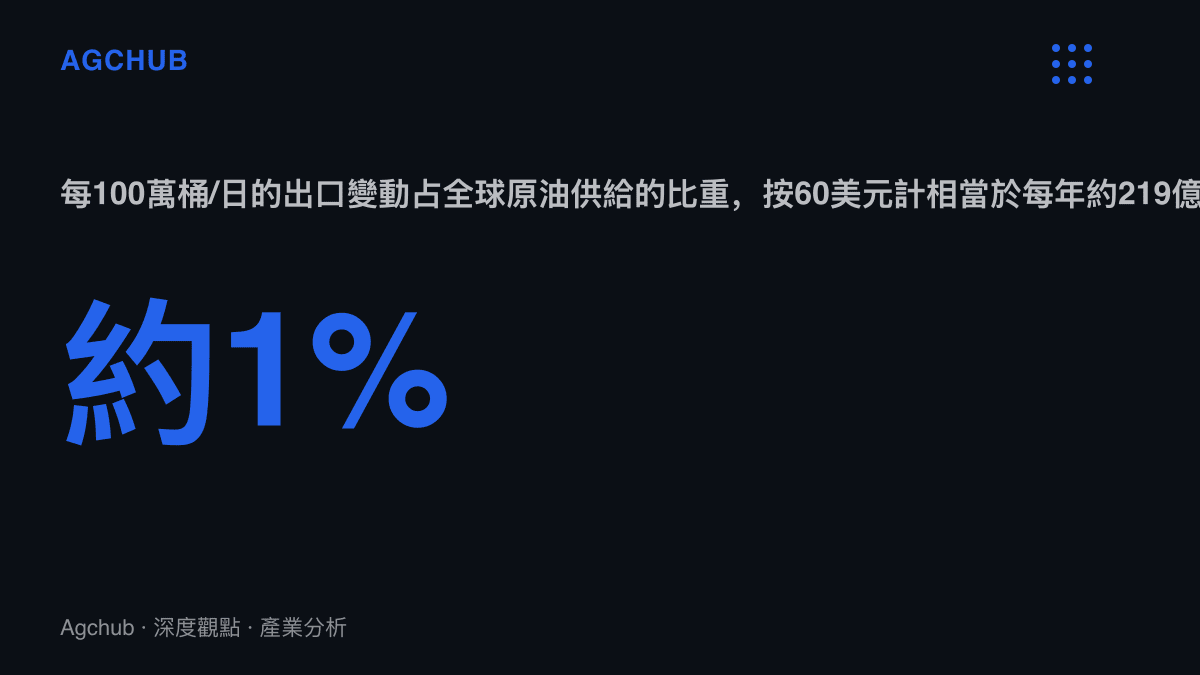
供給端,每一百萬桶/日的回歸約當全球供給的1%。油價中樞下移對進口國與煉油端有利;承壓的一方,除了沙烏地與俄羅斯在中國折價市場的份額,還有美國頁巖廠商,達拉斯聯準銀行的調查顯示,鑽一口新井要獲利,西德州油價需站在65美元附近。影子船隊船東則面對資產重新歸位:需求轉向正規噸位,灰色船噸的租金溢價回落。
三種情境的數字
情境一,分階段解除:12至18個月內出口回升至200萬桶/日以上,全球供給增加1%至1.5%,布蘭特中樞按歷史彈性下移5至10美元,折價收窄至每桶1至2美元。
情境二,拉鋸:表態反覆、條文難產,出口維持100萬至150萬桶/日,風險溢價按2025年末的水準續存,影子船隊照常運轉。
情境三,破局:出口朝2020年谷底的方向壓縮。緩衝在於閒置產能,國際能源署2025年的估算,OPEC+可用閒置產能約400萬至500萬桶/日。2025年6月以色列與伊朗十二天的軍事衝突也給出過價格路徑:布蘭特一度逼近每桶82美元,停火當日回落至71美元附近。只要出口與航運基礎設施未受實質損壞,供給衝擊的價格半衰期以週計。
帳記在哪裡
表態沒有附件,判讀就落在三個可驗證欄位:油輪追蹤機構的週度出口估算、山東獨立煉廠的開工率與進料折價、影子船隊的租金與過駁點密度。協議的成色,要等這三欄其後八至十二週的走勢走完才能對帳。過去十年的擺動紀錄已經說明,文件可以簽、可以退、也可以繞,唯一連續記帳的,是那條始終有人盯著的油輪航跡線。