
Ra97 賣 129.2 元:筒燈的規格通膨與三層折扣
米家筒燈與射燈 3 Pro 以首發價疊加85 折家電補貼開售,本文從全光譜規格下移的光效代價、感應版溢價與以戶計的採購總價,拆解智慧照明價格結構的組成與承壓方向。
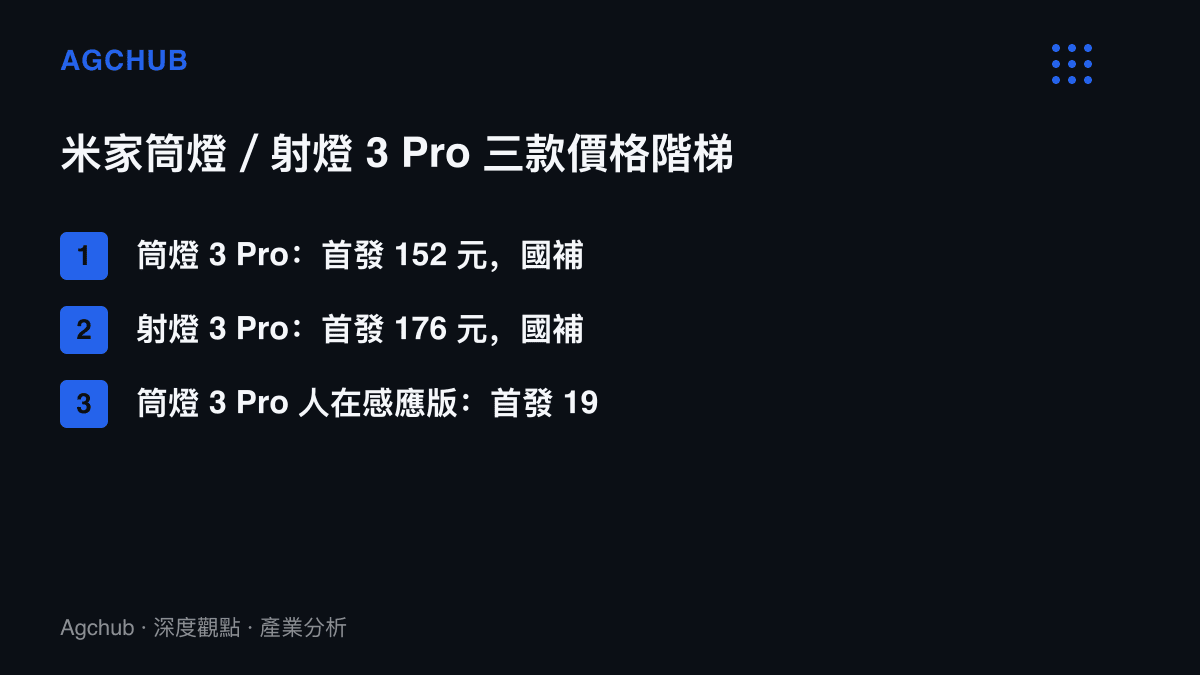
129.2、149.6、169.2。三個帶小數的價格,是米家筒燈 3 Pro 系列 9 月 29 日上午十點開售時留在貨架上的數字。小數點並非行銷修飾:三款首發價分別為 152、176、199 元,乘上 2026 年延續辦理的家電政府補貼 85 折,得出來的就是這三個數。政策折數直接乘進零售價,每一張商品標籤背後都有一頁可以還原的算術。
規格通膨:Ra97 與 660 流明進入 129 元價位
先攤開規格表。米家筒燈 3 Pro 功率 12W,光通量 660 流明,官方標示較上一代提升 65%;顯色指數 Ra97,色溫 2700K 至 5700K 無段調節;光源深藏 45mm 的深杯防眩結構,80 度光束角,搭配鋁製鰭片散熱器。射燈 3 Pro 與人在感應版共用這套光學基礎,後者再加 24GHz 毫米波雷達與光感測。
顯色指數的座標系值得展開。室內照明標準對長時間活動場所的門檻多訂在 Ra80 上下,普通白光 LED 燈珠的量產規格也長年停在這個區間。Ra97 屬於全光譜方案:以紫光激發晶片搭配多色螢光粉,讓光譜連續性逼近太陽光。這個規格幾年前主要出現在兩類貨架,博物館與攝影棚的專業照明,以及千元上下的護眼檯燈。把它裝進 152 元的嵌入式筒燈,等於把一項溢價規格拉進裝修基本盤。
這個方案有結構性代價。以 660 流明除以 12W,筒燈 3 Pro 的光效為每瓦 55 流明,普通 LED 筒燈的量產光效多在每瓦 80 流明以上。全光譜用光效換顯色性,是材料物理決定的取捨:螢光粉轉換環節多,能量損耗就多。換言之,Ra97 不是免費升級,光通量提升 65% 的同時,每瓦流明數仍輸給廉價方案,消費者買到顏色還原,付出的隱性成本是同等亮度下更高的功耗與散熱預算。BOM 表上那片鋁製鰭片散熱器,就是這個取捨的實體化。
十四年前的 199 美元
把時間軸拉長,這顆燈的位置更清楚。2012 年 10 月,飛利浦 Hue 在美國上市,三顆智慧燈泡加一臺橋接器的套裝定價 199 美元,單顆補充燈泡零售約 50 至 60 美元,是智慧照明當年的價格原點。十四年後,一顆全光譜、可無段調光調色、內建 Mesh 組網模組的筒燈,國補價 129.2 元人民幣,約合 18 美元。
單位成本下降兩個數量級的漫長曲線裡,每一級階梯都由一個品類承擔替代任務:球泡燈先普及,檯燈把調光調色變成標配,護眼檯燈把全光譜從實驗室帶進家庭,這次輪到出貨量最大的嵌入式筒燈。規格下移的速度取決於承載品類的採購規模,而筒燈一次採購以戶計、以十顆計,是照明業最好的放量載體。
折扣的三層結構
129.2 元可以剝出三層。第一層是首發價對後續常規零售價保留的折讓空間;第二層是政府補貼的 85 折,129.2 正是 152 乘以 0.85 的精確結果;第三層是活動期間曬單評價可返 10 元京東紅包。三層疊完,一顆筒燈 3 Pro 的實付下限來到 119.2 元。
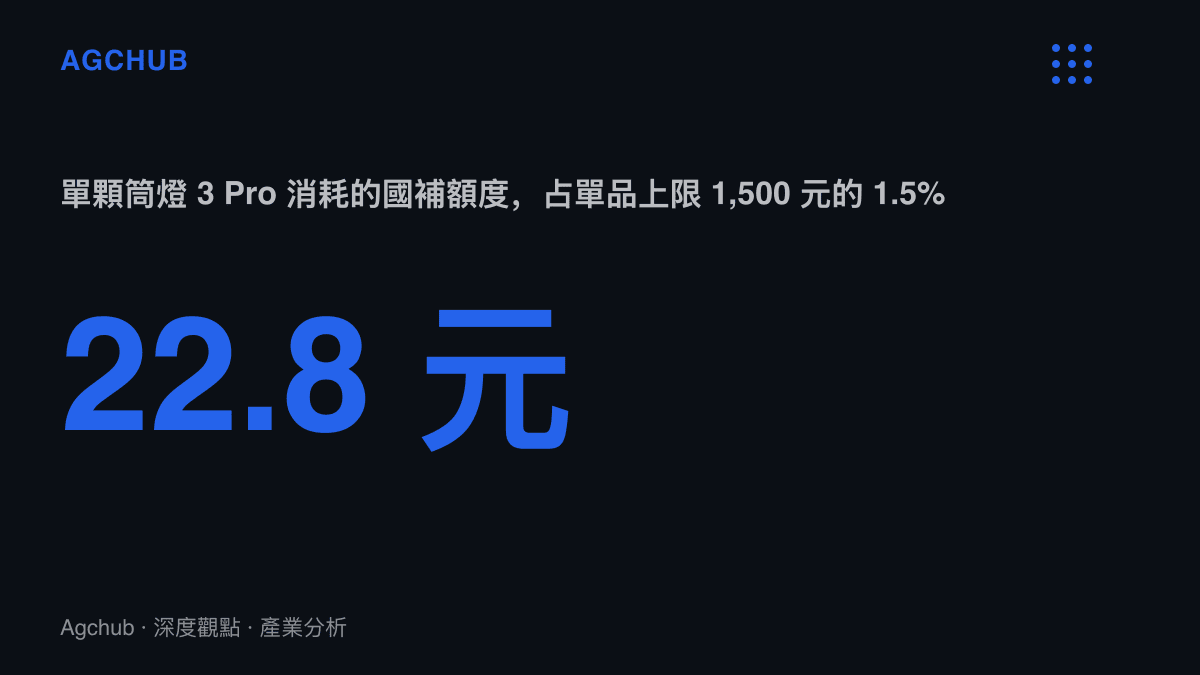
補貼額度的帳另外記。家電補貼單品上限 1,500 元,一顆筒燈消耗的補貼額度是 22.8 元,僅佔上限的 1.5%。相較冰箱、洗衣機動輒數百元的單件補貼,燈具與小家電是補貼體系裡的高周轉品項:單件額度小、購買件數多、核銷頻次高。對平臺,這類品項最容易做出補貼成交件數;對品牌,政策折數在首發期替產品清出價格空間,廠商讓利與財政補貼在各付一半的位置上疊加。
人在感應版的定價另有一個座標功能:國補價比標準版貴 40 元(首發價口徑為 47 元),這筆差額就是 24G 毫米波雷達加光感測的零售定價。傳統紅外感應只能偵測移動,人一靜止燈就熄滅;毫米波雷達能辨識靜態存在,玄關與衣帽間的誤熄問題由這個價差解決。存在感知模組以 40 元的差價出現在零售貨架,本身是感測元件成本曲線下移的註腳,幾年前這套方案還是商用照明與智慧辦公專案的專屬配置。
名目價與實付價的雙軌設計,與今年車市看到的做法屬於同一套算術:啟源 Q06 以一律下調 4,000 元的權益價在 24 小時收下 3.5 萬張訂單,名目指導價維持毛利認知,實付價負責衝量,兩軌差額由促銷或政策預算吸收。米家這三款的 152 對 129.2,是同一本帳在百元價位帶的翻版。
單顆便宜,採購以戶計
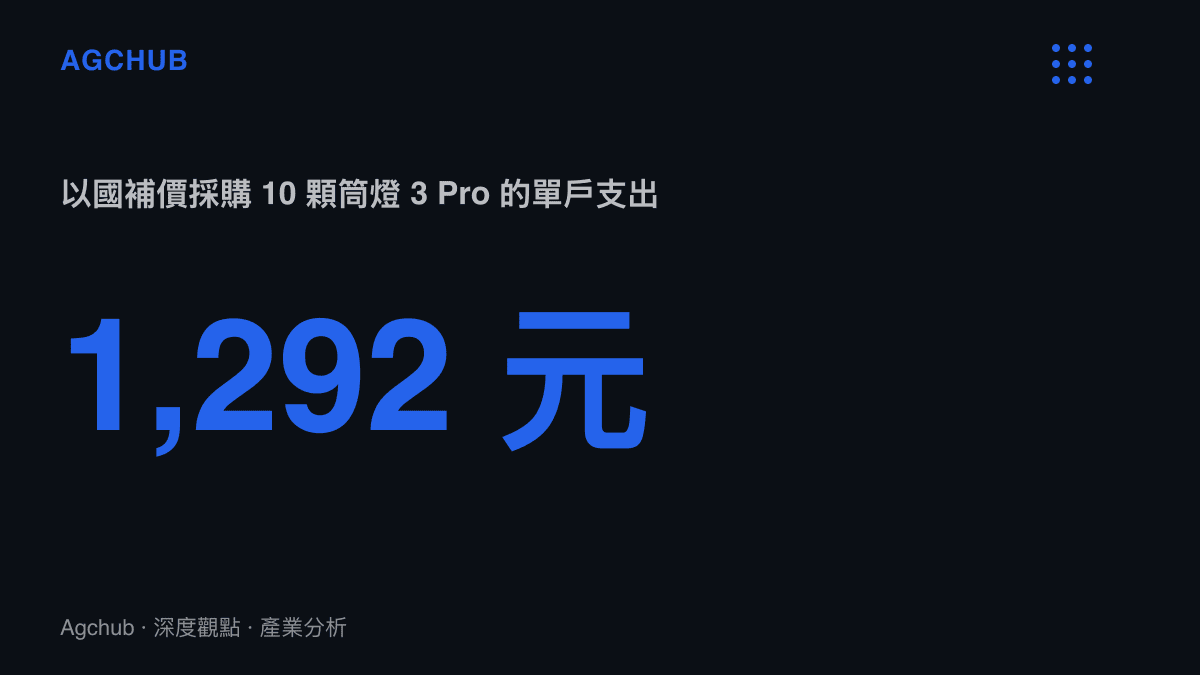
筒燈的零售單價低,結帳單位卻是整戶。客廳、走廊、房間的天花配置,一戶常見 8 至 15 顆嵌入式需求。以 10 顆國補價計,單戶支出 1,292 元;若玄關與衣帽間換上感應版,總價再上移約 160 至 240 元。這個金額已觸及中階智慧手錶的價位帶,換到的是整個天花的光環境與控制系統。
從生態帳看,每顆燈內建小米 Mesh 2.0 模組,以藍牙 Mesh 組網,支援分組控制、語音控制與遠端 OTA 升級。一戶 10 顆筒燈等於 10 個網路節點加 10 個米家 App 的常駐裝置;硬體毛利可以壓薄,節點數量與 App 開啟頻次記在另一張報表。照明之所以是全屋智慧滲透最快的入口品類,關鍵在採購時點:筒燈在裝修期就被買斷,早於窗簾電機、智慧音箱與掃地機器人,先進門的設備定義了之後所有裝置的相容標準。夜燈模式、緩開緩滅、情景聯動這些軟體功能的邊際成本近零,卻持續抬高使用者離開這套生態的轉換成本。
誰承壓,誰收量
第一層承壓在白牌貨架。電商上 10 至 30 元的白牌 LED 筒燈,長期靠價差守住出租房與改裝市場。當全光譜加 Mesh 智慧控制在國補後落在 129 元,與白牌的價差從十倍收斂到四五倍,裝修期消費者的規格計算就此改寫。這與電源市場的經驗相似:航嘉把 650W 銅牌認證壓到每瓦 0.37 元的 238 元價位之後,白牌電源的生存空間由規格差退化為純價格差。認證與規格逼近的產品踩進入門價位,低價貨架的防線只剩絕對價格。
第二層承壓在傳統照明品牌的中階產品線。歐普、雷士等品牌在 60 至 150 元價位帶布局調光調色筒燈,全光譜規格多保留給更高價位。米家的定價把全光譜從溢價賣點壓成基準配備,同業只有兩條路:規格跟進,或價格讓步,兩者都以毛利為代價。獨立智慧照明品牌的處境更窄,當 129 元定義了智慧筒燈的價格預期,以調光調色為主要差異化的新創產品被迫往上有場景、往下無毛利。
受惠方在上遊與平臺兩端。筒燈是照明業出貨量最大的品類之一,顯色規格基準上移直接拉動高顯色燈珠與封裝產能的消耗,放量攤薄單位成本,全光譜方案從專業料走向大宗料。平臺端,小額高件數品項是補貼核銷最容易做量的標的,京東作為首發通路與紅包發放方,同時收下交易流量與用戶數據。值得注意的是,同期京東京造把 504 顆全光譜燈珠的落地護眼燈定在 1,999 元:全光譜同時出現在 129 元筒燈與 1,999 元落地燈,說明規格本身已經無法壟斷定價,形態與使用場景接手溢價權。
85 折退場之後
這顆筒燈價格結構裡最脆弱的一層是政策。首發價與紅包是品牌自有的預算科目,85 折是外部供給,而政府補貼的額度與年限都有時間表。退坡之後,129.2 元回到 152 元,規格升級的成本要由毛利自行吸收。屆時的測試很單純:折扣的三層只剩一層,市場對全光譜筒燈的心理錨點停在 129 還是回到 152,決定這波規格升級是政策租金還是結構變化。上遊燈珠廠的出貨數據,會比任何零售頁面更早給出答案。